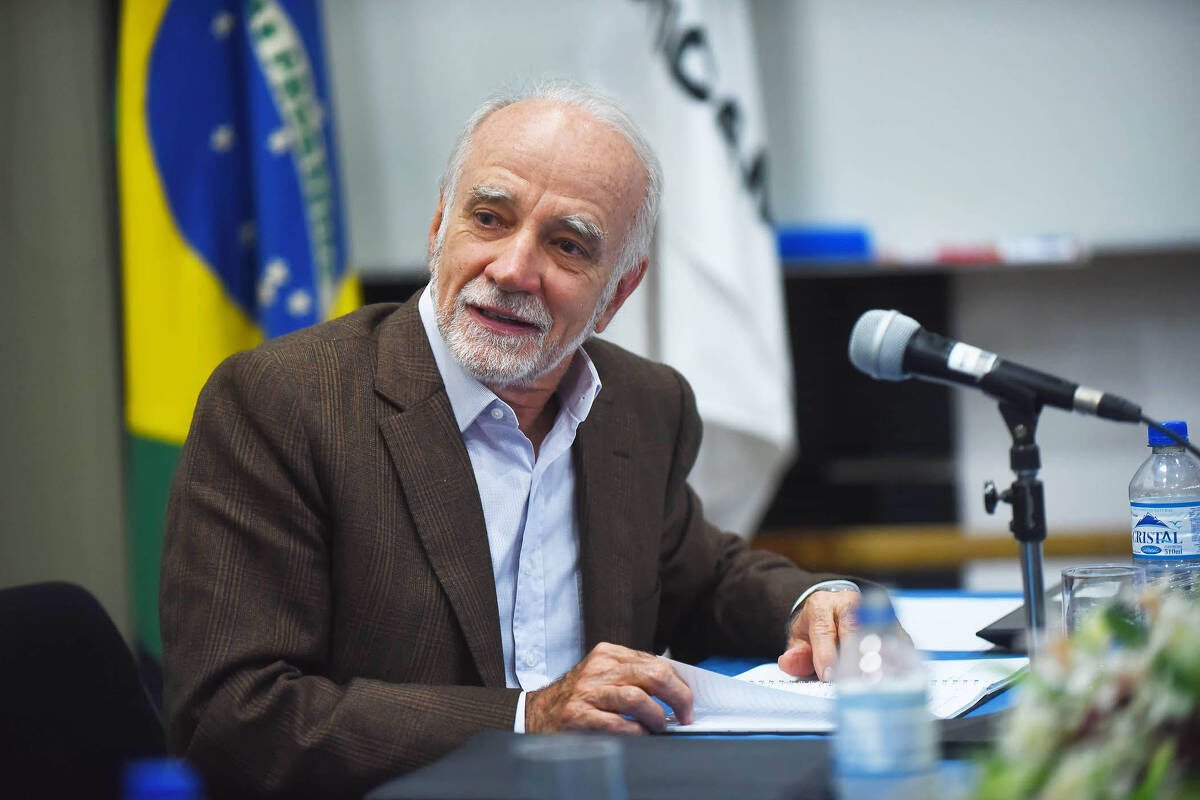
Uma proposta formulada pelo economista André Lara Resende, um dos criadores do Plano Real, para reduzir a taxa Selic por meio de uma nova sintonia entre as políticas fiscal e monetária chamou a atenção do presidente Luiz Inácio Lula da Silva (PT) e provocou forte apreensão no setor financeiro.
A possível proximidade entre o especialista e o chefe do Executivo ocorre em um momento de intensa cobrança para que a gestão petista exiba uma agenda fiscal sólida. A apreensão com os rumos das contas do governo motivou aliados a sugerirem a antecipação na escolha da equipe econômica do quarto mandato, na tentativa de enviar sinais firmes ao mercado e conter a alta recente na cotação do dólar após o término do segundo turno.
A raiz do debate Em um texto divulgado no final de setembro, Lara Resende defendeu novamente que o nó fiscal brasileiro reside nos juros, e não nos gastos primários. Em sua visão, a elevada taxa Selic impulsiona a relação entre dívida e PIB (Produto Interno Bruto) a um patamar explosivo, elevando os encargos governamentais em um ritmo que a capacidade produtiva interna não consegue acompanhar.
Atualmente, a dívida bruta está em 82,5% do PIB, o patamar mais elevado desde 2021. Conforme apontam análises do setor, equilibrar esse montante exigiria um corte de pelo menos R$ 250 bilhões no próximo quadriênio. Para Lara Resende, a solução está no oposto e requer uma espécie de controle na taxa Selic, que hoje se encontra em 13,75% ao ano e em patamares de dois dígitos desde 2022.
O plano pode ser levado diretamente a Lula em uma reunião agendada para a próxima semana, segundo o colunista Lauro Jardim, do jornal O Globo. Em contrapartida, dois membros da equipe econômica ressaltaram que ainda não há confirmação oficial para tal encontro, destacando que o presidente planeja escutar diferentes correntes de pensamento sobre a economia.
Manifestações de apoio e números da dívida No X, a deputada federal e ex-ministra Gleisi Hoffmann (PT-PR) afirmou que o artigo de Lara Resende “é fundamental para enfrentar essa ofensiva terrorista sobre a política fiscal brasileira”, um gesto interpretado como aproximação entre as ideias do economista e a cúpula petista.
Lara Resende pontua que o saldo primário — receitas subtraídas das despesas, sem o cômputo dos juros — é levemente negativo, estimado em -0,4% pelo FMI (Fundo Internacional), configurando um dos melhores desempenhos globais no ranking da instituição.
Fazendo as contas, o economista aponta que, com um custo médio da dívida alcançando 12,68% ao ano e incidindo sobre uma dívida bruta de R$ 10,9 trilhões (82,5% do PIB), o montante da dívida avança R$ 1,4 trilhão anualmente, o equivalente a 10,5% do PIB. Isolando esse fator e ignorando eventual déficit primário, a dívida cresce a 12,7% ao ano, enquanto o PIB nominal avança aproximadamente 7% ao ano, e menos de 3% em termos reais.
“A relação dívida/PIB cresce, portanto, a uma taxa aproximadamente igual à diferença entre a taxa e o PIB nominal, algo em torno de 5,7% ao ano. Não é preciso muita elaboração para concluir que a situação é insustentável”, afirma o economista.
Como o custo da dívida é atrelado à Selic e esta é definida pelo Banco Central, Lara Resende argumenta que a própria instituição é a causadora do desequilíbrio que pretende combater. Sua linha de raciocínio revisa teorias como a Curva de Phillips, a equação de Fisher e a Teoria Fiscal do Nível de Preços, sugerindo a criação de um novo arranjo que une as esferas fiscal e monetária.
O novo modelo proposto A estratégia envolveria a criação de um Conselho Fiscal e Monetário Nacional, encarregado de fixar diretrizes conjuntas para um período de quatro a cinco anos. O Banco Central assumiria o compromisso de manter a Selic entre a meta inflacionária (3%) e o crescimento nominal potencial do PIB (em torno de 5,5%), promovendo uma queda gradual da taxa para 7,5% ao longo de doze meses, com margem de segurança de 2 pontos percentuais frente ao PIB potencial.
O economista reconhece que o barateamento dos juros pode gerar pressões inflacionárias iniciais, impulsionadas pelo câmbio devido à fuga de capitais. Para mitigar essa desvalorização, ele sugere o emprego das reservas internacionais do BC, avaliadas em US$ 350 bilhões, visando neutralizar o impacto nos preços. A tese não é inédita e circula com variações há mais de três décadas, tendo sido defendida pelo próprio autor em 2017, quando enfrentou forte resistência da ala ortodoxa.
Reação do mercado e críticas de especialistas A mera perspectiva de convergência entre Lula e Lara Resende gerou forte mal-estar no mercado financeiro. Gestores de grandes instituições financeiras consultados sob reserva avaliam que a adoção de um teto para a Selic e a fusão das políticas sob um único conselho resultariam em um cenário de terra arrasada, superando a volatilidade e a disparada do dólar vistas recentemente.
A avaliação do mercado é que o diagnóstico do economista está correto, mas a conclusão é equivocada. Segundo os gestores, embora os juros altos respondam pela fatia principal do déficit nominal, eles refletem a falta de credibilidade fiscal, e não a geram. Reduzir a Selic na base da caneta sem uma âncora representaria um quadro de dominância fiscal, onde o desequilíbrio público se sobrepõe à política monetária.
O fim da autonomia do Banco Central, que subordinaria a taxa básica ao custo da dívida e não ao controle da inflação, é visto como um desastre que dispararia a cotação do dólar a níveis onde as reservas cambiais seriam insuficientes para conter a alta.
Sérgio Vale, economista-chefe da MB Associados e colunista, recorda que tentativas semelhantes no passado recente falharam e geraram efeitos opostos aos desejados. “Isso já foi feito, de certa forma, em 2012 e foi um desastre, com a inflação subindo para o teto de 6,5%. Fazer isso agora, com a percepção de risco em que estamos, vai levar a mais depreciação cambial e mais inflação”, afirma.
“Baixar os juros nos próximos anos vai demandar esforço, não será por mágica. Não temos condições de trazer a Selic para os 6,5% de 2019, pois três condições não estão atendidas: juros americanos elevados, resultado fiscal gradativamente pior e impulso fiscal significativo na economia que atrasa a desaceleração que poderia ajudar o BC”, completa.
Marcos Mendes, pesquisador associado do Insper e organizador da coletânea “Para Não Esquecer: Políticas Públicas que Empobrecem o Brasil”, acrescenta que a premissa do plano falha na base estrutural. “Toda proposta depende de um ajuste fiscal estrutural. Ora, se fizer tal ajuste, não há problema monetário ou de juros. A proposta equivale à velha piada do economista perdido em uma ilha e que precisa abrir uma lata de conserva e começa dizendo: ‘Suponha que temos um abridor de latas'”, conclui.
What do you feel about this post?

Like

Love

Happy

Haha

Sad