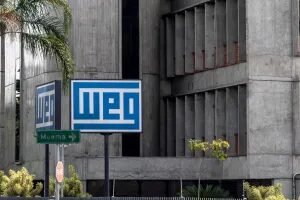
A XP elevou a recomendação das ações da Weg (WEGE3) de neutra para compra, além de aumentar o preço-alvo da companhia para o fim de 2027, passando de R$ 53 para R$ 60. Embora a instituição financeira já considere a organização uma das empresas de maior qualidade em sua cobertura há bastante tempo, a avaliação é de que a deterioração do cenário macroeconômico após a reeleição do presidente Luiz Inácio Lula da Silva tornou a tese de investimento mais atrativa.
O perfil defensivo da companhia, sua presença global e a proteção natural contra oscilações cambiais favorecem o desempenho em um ambiente no qual investidores buscam cada vez mais resiliência nos resultados.
Crescimento e expansão
A instituição financeira também observa que a Weg está entrando na fase de colheita de seu ciclo de investimentos orgânicos, que continua em andamento. Essa nova capacidade produtiva deve sustentar um crescimento anual composto da receita (CAGR) de cerca de 18% entre 2027 e 2029, ou 16% em termos neutros ao câmbio.
Como os múltiplos da Weg historicamente acompanharam a expansão dos resultados, a XP considera que a perspectiva de crescimento anual composto do lucro de aproximadamente 20% entre 2026 e 2029 torna o valuation mais atrativo, após vários trimestres de crescimento moderado.
Riscos monitorados
A corretora ressalta, contudo, que a trajetória dos investimentos em despesas de capital (capex) relacionados à inteligência artificial continua sendo um risco para a tese. Na avaliação da XP, porém, esse fator já está refletido na reavaliação negativa dos múltiplos de empresas globais ligadas ao setor de redes elétricas.
What do you feel about this post?

Like

Love

Happy

Haha

Sad