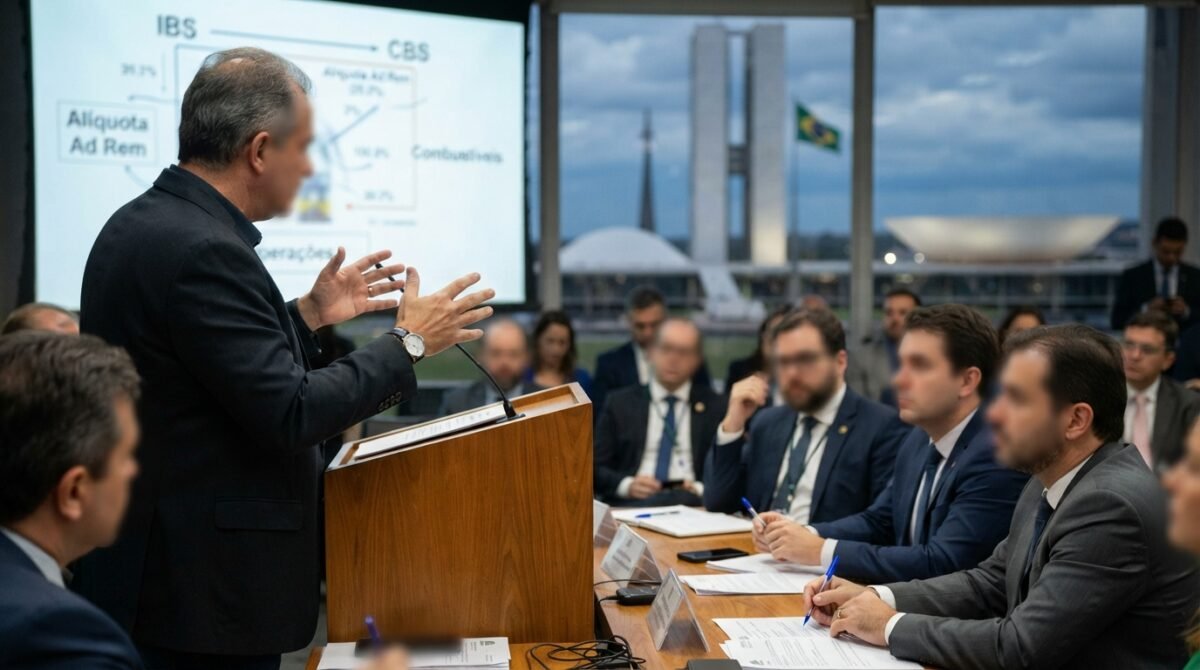
A regulamentação da reforma tributária sobre o consumo deu um passo decisivo com a edição da Portaria Conjunta MF/CGIBS nº 14, de 2 de outubro de 2026. O ato normativo estabelece a metodologia de transição para apurar a carga fiscal atual incidente sobre os combustíveis, assegurando que a substituição de tributos como ICMS, PIS e Cofins pelo IBS e pela CBS não resulte em aumento do peso dos impostos para o setor e para o consumidor final. A transição começará a operar gradualmente entre 2026 e o término de 2032.
Cobrança por quantidade e modelo monofásico
Diferente da lógica habitual do Imposto sobre Valor Agregado (IVA), que incide como percentual sobre o valor monetário da venda (ad valorem), a tributação dos combustíveis seguirá um formato específico: a cobrança ad rem, em que um valor fixo em reais é aplicado diretamente sobre o volume físico (litros, quilos ou metros cúbicos).
Por determinação da Emenda Constitucional nº 132/2023, o IBS e a CBS incidirão uma única vez em toda a cadeia econômica, tendo alíquotas “uniformes em todo o território nacional, específicas por unidade de medida e diferenciadas por produto”. Isso significa que o valor cobrado será idêntico em qualquer estado do país, sem oscilar com as variações rotineiras do preço de bomba.
Esse arranjo herda e aperfeiçoa a dinâmica monofásica já aplicada ao ICMS da gasolina desde a edição da Lei Complementar nº 192/2022 — fixada em R$ 1,57 por litro em 2026 —, simplificando a arrecadação, eliminando disputas judiciais de substituição tributária e retirando postos e distribuidoras da condição de contribuintes diretos. O modelo abrange os combustíveis listados no artigo 172 da LC 214/2025, com exceção de gás natural veicular, biometano e gás natural processado, que só ingressarão no sistema especial a partir de 1º de janeiro de 2033.
Carga direta versus indireta na composição da alíquota
O artigo 174 da LC 214/2025 determina que as futuras alíquotas da CBS (vigentes a partir de 2027) e do IBS (a partir de 2029) não poderão ultrapassar o patamar tributário suportado anteriormente. Para consolidar essa equação, a Portaria nº 14 dividiu a carga em duas vertentes:
* Carga direta: engloba os valores que constam expressamente nas notas fiscais de venda dos combustíveis relativos a ICMS e PIS/Cofins. * Carga indireta: reflete os custos fiscais acumulados no processo operacional, como o ISS sobre armazenagem portuária, o IOF sobre apólices de seguro e o ICMS pago sobre bens de uso e consumo, valores que hoje não geram créditos imediatos e acabam embutidos no preço final.
Como o novo sistema de IBS e CBS confere direito a crédito financeiro amplo em todas as aquisições das refinarias, desconsiderar o resíduo oculto da cumulatividade anterior acarretaria queda de arrecadação. Por essa razão, a metodologia soma as duas cargas para definir a alíquota de conversão.
Critérios para mensurar o peso do ICMS e da CBS
Para o cálculo da CBS, a fórmula geral multiplica a alíquota em vigor pela base de cálculo de cada operação, respeitando desonerações. Contudo, em decorrência da LC 235/2026 e das tensões internacionais no Oriente Médio, as reduções excepcionais de alíquota concedidas entre março e junho de 2026 serão desconsideradas na conta, mantendo-se os patamares de fevereiro daquele ano.
Já no caso do IBS, cujo período de apuração de referência será de julho de 2027 a junho de 2028, a regra acomoda três cenários tributários distintos: 1. Combustíveis com alíquota ad rem já vigente (como gasolina A, diesel A, biodiesel, GLP e etanol anidro): a própria taxa fixa por litro/quilo servirá de base. 2. Combustíveis sob regime percentual: a carga será obtida pela divisão do imposto da última operação comercial pelo total de litros consumidos. 3. Produtos sujeitos à substituição tributária progressiva (a exemplo do etanol hidratado): somam-se a parcela própria do contribuinte substituto e a retida para as etapas posteriores.
Nos casos em que havia benefícios fiscais estaduais no período de apuração, a portaria dita que a carga praticada efetiva deve ser considerada, diminuindo a média nacional, pois o dispositivo legal estabelece um teto que a alíquota “não excederá”.
Cronograma de implementação e reajustes
Para assegurar o princípio constitucional da anterioridade nonagesimal, as alíquotas anuais deverão ser conhecidas até o dia 2 de outubro do ano antecedente. A evolução dos valores passará por correção pelo IPCA até julho e pela meta de inflação definida pelo Conselho Monetário Nacional (atualmente em 3%) até o exercício de início de vigência. Subsequentemente, os ajustes serão atrelados anualmente à variação do Preço Médio Ponderado ao Consumidor Final (PMPF).
A introdução do IBS nos combustíveis ocorrerá em sistema de transição gradual: * 2029: cobrança de até 10% da carga de referência (com desconto equivalente no ICMS); * 2030: até 20%; * 2031: até 30%; * 2032: até 40%; * 2033: 100% sob o novo modelo tributário.
Tratamento diferenciado para os biocombustíveis
Em respeito à diretriz constitucional de incentivo à transição ecológica, a Lei Complementar 214 fixou que os biocombustíveis devem receber alíquotas entre 40% e 90% daquelas aplicadas aos seus pares fósseis.
A nova norma estipula diretamente que o biodiesel e o etanol anidro pagarão o equivalente a 90% do valor estipulado para o diesel A e para a gasolina A, respectivamente. No tocante ao etanol hidratado, foi preservada como piso a diferença observada no intervalo de julho de 2023 a junho de 2024 perante a gasolina C, considerando parâmetros como equivalência energética, impacto ambiental e precificação de mercado.
Divisão de tarefas
A quantificação final das alíquotas será repartida: a Receita Federal do Brasil calculará os parâmetros da CBS, enquanto o Comitê Gestor do IBS fixará as taxas do IBS. Ambos os órgãos terão a prerrogativa de avaliar os cálculos de forma mútua, com prazo de antecedência de no mínimo 30 dias para validações técnicas antes da publicação final.
What do you feel about this post?
Like
Love
Happy
Haha
Sad