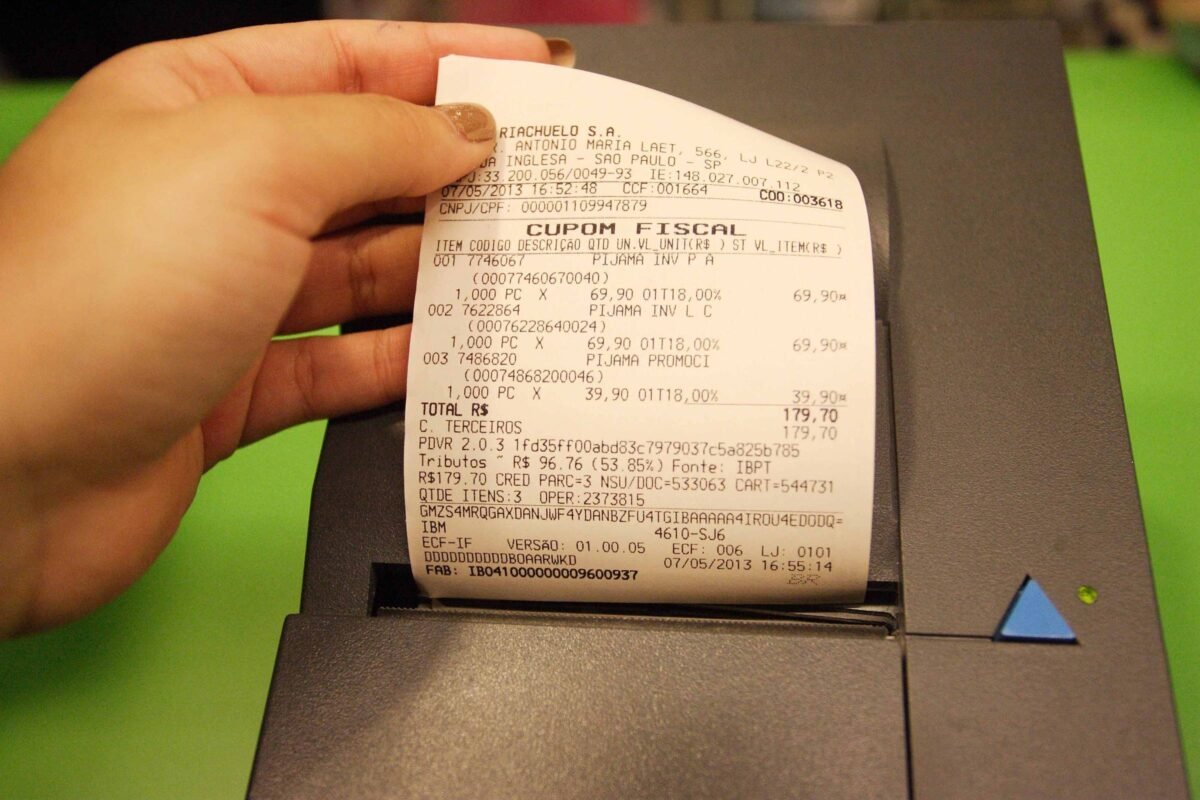
A partir da implementação da reforma tributária em 2027, condomínios, companhias aéreas e locadores de veículos e imóveis estarão entre os contribuintes obrigados a emitir novos documentos fiscais. A regra também abrangerá operações com bens imateriais, como licenciamento de softwares, marcas e direitos autorais, além de alienação de imóveis e profissionais que alcancem determinados patamares de renda.
As alterações nas obrigações começaram em 2026, com modificações nos documentos de comercialização de bens e serviços, concessionárias de energia elétrica e empresas de saneamento e comunicação, além de um formato específico para pedágios. Também ocorrem mudanças nos registros de prestadores de serviços financeiros, planos de saúde, plataformas digitais de comércio, transporte e entregas, e empresas do Simples Nacional.
Quem fica de fora Certos profissionais seguirão desobrigados de emitir o documento nos próximos dois anos: Microempreendedores Individuais (MEIs) em vendas e serviços para pessoas físicas, produtores rurais com faturamento de até R$ 3,6 milhões e transportadores autônomos. A isenção contempla ainda o nanoempreendedor, definido pela nova lei como quem possui renda anual de até R$ 55 mil — limite que sobe para R$ 220 mil no caso de motoristas de aplicativos e entregadores de mercadorias.
Motivos da mudança Ángelo de Angelis, ex-auditor da Receita de São Paulo e sócio da ACF Consultores, aponta que a criação de novos documentos fiscais decorre principalmente de dois fatores. O primeiro consiste em assegurar que todo tributo pago pelas companhias nas aquisições gere créditos para abatimento nas vendas. O segundo envolve definir o estado e o município de destino da arrecadação.
“Muitos documentos novos surgiram porque a reforma prevê a não cumulatividade plena, ou seja, todas as despesas, todos os custos, geram crédito”, afirma.
No setor aéreo, por exemplo, companhias brasileiras pagam cerca de R$ 6 bilhões em tributos sobre bilhetes de viagens corporativas, conforme dados da Paytrack. Com a nova legislação, esses valores serão recuperados integralmente como créditos, independentemente da alíquota, desde que haja nota fiscal com o CNPJ da empresa compradora. “Essa recuperação vai deixar o imposto menor do que o que era antes”, afirma Tiago Galdino, diretor financeiro da empresa.
Desafios e críticas A transição tem gerado dificuldades de adaptação devido à falta de layouts definidos em alguns documentos, o que motivou o adiamento de exigências como as de vendas e locação de imóveis para 2027. O modelo voltado a plataformas digitais segue em desenvolvimento após debates entre governo federal, estados e municípios. Setores como instituições financeiras, planos de saúde e apostas utilizarão a DeRe (Declaração de Regimes Específicos) em vez de notas fiscais.
Juliana Porchat, do FAS Advogados In cooperation with CMS, aponta dúvidas na operacionalização de atividades imobiliárias. “No caso da venda de imóveis, há dúvidas sobre como documentar parcelas de vendas fechadas em 2026 e recebidas a partir de 2027 e o tratamento da documentação fiscal nos empreendimentos sujeitos a regimes de transição”, afirma.
Lucas Ribeiro, fundador e CEO da Roit, critica o aumento de documentos. “O Brasil conseguiu a proeza de unificar tributos e multiplicar a nota. Dois tributos, quase 20 tipos de documento. Se o fato gerador é um só, o documento deveria ser um só.” Uma lei de 2023 previa a Nota Fiscal Brasil Eletrônica unificada, mas o governo avaliou que a união com a reforma geraria excesso de campos, optando por manter múltiplos modelos.
Cronograma de implementação
Agosto/2026: – Nota Fiscal de Energia Elétrica Eletrônica – Nota Fiscal de Consumidor Eletrônica (Bens fornecidos no comércio varejista) – Nota Fiscal de Serviço Eletrônica de Exploração de Via (pedágio) – Nota Fiscal Eletrônica (bens)
Outubro/2026: – Nota Fiscal de Serviços Eletrônica – Nota Fiscal Fatura de Serviços de Comunicação Eletrônica
Janeiro/2027: – Nota Fiscal de Água e Saneamento Eletrônica – Nota Fiscal Eletrônica do Gás – NFS-e para condomínios – NFS-e para bens imateriais – Documentos fiscais dos contribuintes do Simples Nacional (exceto mercadorias) – NFS-e para locações – NF-e para combustíveis
Março/2027: – Bilhete de Passagem Eletrônico (transporte semiurbano, metropolitano ou aéreo) – Nota Fiscal Eletrônica de Alienação de Bens Imóveis – Nota Fiscal de Serviços Eletrônica para Plataformas [digitais] – Documentos fiscais dos contribuintes do Simples Nacional (para venda de mercadorias)
What do you feel about this post?

Like

Love

Happy

Haha

Sad