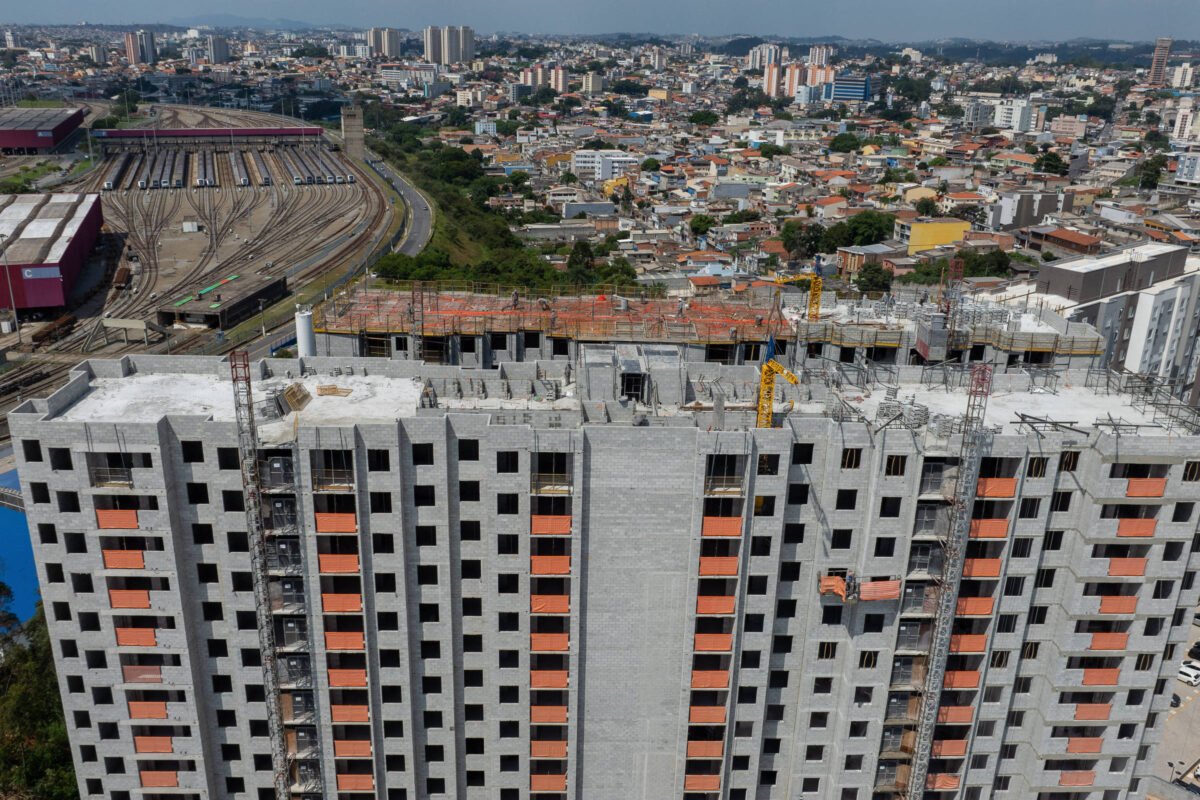
O Minha Casa, Minha Vida vive um ciclo recorde de expansão e sustenta o mercado imobiliário do país. No segundo trimestre de 2026, o programa respondeu por 58% dos lançamentos e 51% das vendas de imóveis novos, maior participação da série histórica nos lançamentos, iniciada em 2019, segundo a CBIC.
No entanto, com famílias estranguladas pela inadimplência, sem poupança ou outra reserva financeira para dar entrada na casa própria e usando o FGTS para pegar empréstimo, incorporadoras estão assumindo cada vez mais o papel de bancos para viabilizar as vendas. A estratégia, conhecida como pró-soluto, ajuda a fechar negócios, mas expõe as companhias a uma inadimplência que, segundo a empresa de crédito imobiliário Liquid, pode ser de cinco a dez vezes superior à do financiamento imobiliário tradicional.
“O pró-soluto é muitas vezes um público de baixa renda fora do mercado bancarizado. Eles são novos no mercado de crédito […] comprando um imóvel, muitas vezes o maior financiamento da vida delas e sem histórico de crédito”, diz Bruno Gonzales, diretor de produtos de crédito da Equifax BoaVista, empresa que está lançando com a Liquid um score específico para operações pelo modelo.
O mecanismo permite parcelar diretamente com a incorporadora a parte do valor do imóvel que não é coberta pelo financiamento bancário (geralmente entre 20% e 30% do valor total). Mas, ao contrário do financiamento imobiliário concedido pelos bancos, que conta com a alienação fiduciária (na qual o próprio imóvel é a garantia da dívida), o crédito pró-soluto não possui garantia real. Como o imóvel já fica alienado ao banco que financiou os 70% a 80% principais, a incorporadora assume integralmente o risco de calote sobre o saldo complementar.
Segundo estimativas da Liquid, o pró-soluto no MCMV movimenta entre R$ 8 bilhões e R$ 15 bilhões por ano e mantém uma carteira ativa de cerca de R$ 25 bilhões. Considerando também operações de tabela direta, em que a empresa financia uma parcela maior da compra, o volume de recebíveis pode chegar a R$ 30 bilhões a R$ 40 bilhões.
O impacto na fase pós-chaves
A maior preocupação do setor está na fase pós-chaves —quando o comprador já recebeu as chaves do apartamento e continua pagando a entrada à construtora. É quando, segundo Thiago Yaak, presidente da Liquid, sem o imóvel como garantia e com o comprador já morando na unidade, a inadimplência do pró-soluto chega a ser de cinco a 10 vezes maior do que a do crédito imobiliário bancário tradicional, dependendo da faixa de renda e da modalidade, com taxas médias ao redor de 9% a 9,37% das parcelas em aberto.
O alerta já aparece nos balanços das principais empresas listadas do setor e tomou conta dos debates no Enic (Encontro Internacional da Indústria da Construção). No evento, Arlen Soler Marques, gerente do Bradesco, disse que “o pró-soluto se tornou o calcanhar de Aquiles para as incorporadoras que querem acelerar a construção, pois pode reduzir o prazo de formação de poupança e aumentar o desafio de formação de caixa”.
Para Clausens Duarte, vice-presidente da Cbic (Câmara Brasileira da Indústria da Construção), o modelo se tornou “um problema generalizado que pode comprometer o crescimento da cadeia produtiva”. A entidade afirmou à Folha que prepara um estudo técnico para aprofundar o diagnóstico da inadimplência e discutir alternativas com suas associadas.
Endividamento em alta e estratégias das construtoras
A alta exposição ao pró-soluto ocorre no momento em que a capacidade de pagamento das famílias brasileiras atinge níveis críticos. Estudo da Equifax BoaVista revela que consumidores com renda entre 1 e 2 salários-mínimos encerraram 2025 com 90,5% da renda comprometida e um endividamento total de 45,1%. Essa faixa populacional responde por 60,4% de todos os inadimplentes do país. Os dados não se referem exclusivamente a compradores do Minha Casa, Minha Vida, mas apontam para um ambiente em que muitas famílias têm pouca margem para assumir novas prestações ou absorver imprevistos.
Análises do BTG Pactual sobre os relatórios do terceiro trimestre de 2026 mostram como o cerco no crédito da Caixa Econômica Federal e a maior inadimplência das famílias estão exigindo ajustes imediatos nas estratégias das companhias. Segundo análises do mercado, na Tenda é onde o risco do pró-soluto transparece de forma mais evidente. Para contornar os critérios mais rígidos da Caixa e conter a inadimplência no financiamento próprio, a incorporadora reduziu a concessão de pró-soluto e reorientou cerca de 55% dos seus lançamentos para as Faixas 3 e 4 do MCMV, buscando compradores de maior renda e com melhor perfil de crédito.
Para tentar identificar compradores com maior probabilidade de atraso, a Equifax BoaVista e a Liquid desenvolveram um score específico para operações de pró-soluto. A ferramenta combina histórico de crédito, dados do mercado imobiliário e modelos preditivos para estimar a probabilidade de inadimplência. Nos testes realizados durante seu desenvolvimento —com mais de dez incorporadoras e aproximadamente 500 mil contratos—, o novo Score Pro Soluto apresentou desempenho cerca de 26% superior ao modelo genérico atualmente disponível no mercado.
Segundo as empresas, essa maior capacidade de discriminação de risco pode apoiar incorporadoras na concessão do pró-soluto, no dimensionamento de provisões para perdas e na gestão das carteiras de recebíveis, buscando reduzir exposição financeira sem restringir desnecessariamente o acesso de consumidores com bom perfil de pagamento.
What do you feel about this post?

Like

Love

Happy

Haha

Sad