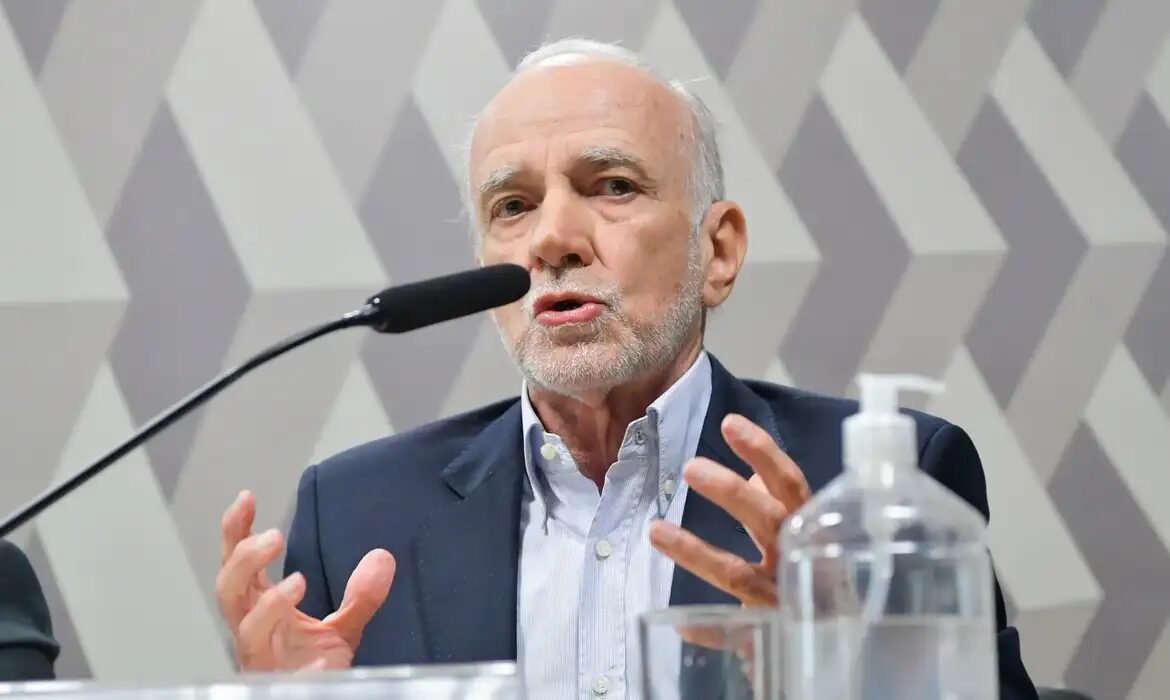
Um artigo assinado por André Lara Resende, economista que integrou a equipe elaboradora do Plano Real, tem repercutido fortemente ao apontar o Banco Central (BC) como o verdadeiro causador do desequilíbrio fiscal brasileiro por meio de suas taxas elevadas de juros. Formado pela PUC do Rio de Janeiro e com PhD pelo Massachusetts Institute of Technology (MIT), o especialista defende a necessidade de novas regras voltadas para as despesas e os juros na economia nacional.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater”, declarou o especialista, que questiona a teoria econômica defendida pelo mercado e pelo BC para sustentar a Selic em 13,75% ao ano. De acordo com um ranking da Moneyou, o Brasil detém atualmente a taxa de juros real mais expressiva do planeta.
Em sua análise, o autor também direciona críticas à cobertura midiática e aos agentes do setor financeiro:
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
O texto aponta ainda o dedo para “todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”. Em contrapartida, a autoridade monetária argumenta que os juros altos são essenciais para conter pressões inflacionárias e déficits fiscais primários — situação em que os gastos superam as arrecadações, desconsiderando o pagamento da dívida. Segundo o BC, despesas primárias desregradas impulsionam a inflação.
Dívida e déficit públicos
Embora admita que o Brasil administra mal seus recursos e gasta de maneira “irracional” em áreas como emendas parlamentares, regalias salariais do Judiciário e isenções tributárias variadas, Lara Resende aponta que o déficit fiscal brasileiro é modesto, figurando entre os menores do mundo.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.
A dívida pública do país subiu de 71,7% do Produto Interno Bruto (PIB) em 2022 para aproximadamente 82,9% do PIB em agosto de 2026. Para conter essa alta, o mercado financeiro tem exigido cortes de gastos federais, o que acaba prejudicando programas sociais. Contudo, o professor enfatiza que o avanço da dívida é insustentável, mas ressalta que o foco não deve recair sobre os “gastos primários” cobrados pelo mercado.
“Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou.
“O equilíbrio das contas públicas não é uma condição necessária e nem suficiente para o bom funcionamento da política econômica”, pontuou no artigo veiculado no Substack.
Para o especialista, a redução da taxa de juros representa a única saída para o desequilíbrio fiscal. Nos últimos 12 meses, os juros absorveram mais de R$ 1,1 trilhão do orçamento público, montante equivalente a 8,9% do PIB.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.
Juros e inflação
Enquanto o Banco Central defende que os juros restritivos desaquecem a economia e forçam a queda dos preços para domar a inflação, as atas do Comitê de Política Monetária (Copom) apontam o aquecimento do mercado de trabalho e o descumprimento de metas fiscais como impulsionadores da Selic.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”, aponta o documento oficial.
Lara Resende contesta a visão de que o BC carece de alternativas e critica o modelo macroeconômico convencional:
“A fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”, avalia. O economista reconhece que abaixar os juros pode gerar inflação, mas classifica o efeito como de “curto prazo” e passageiro.
Novo regime fiscal e monetário
O ex-diretor do Banco Central e ex-presidente do BNDES argumenta que nenhum corte de gastos conseguirá travar o avanço da dívida sobre o PIB se os juros não forem reduzidos para patamares próximos à taxa de crescimento nominal da economia. Como alternativa, ele propõe um novo regime fiscal e monetário de longo prazo, com duração de quatro a cinco anos.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, detalhou.
Por fim, o especialista sugere que o BC utilize suas reservas internacionais para conter eventuais desvalorizações do câmbio.
“Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”, concluiu.
What do you feel about this post?

Like

Love

Happy

Haha

Sad