A derrota de Flávio Bolsonaro (PL) na disputa presidencial frustrou uma das apostas do mercado financeiro para as ações de empresas de menor capitalização, conhecidas como small caps. Investidores esperavam que esses papéis se valorizassem em caso de vitória do senador. Com a reeleição de Lula (PT), o segmento passou a enfrentar um cenário marcado pela alta dos juros futuros e pelo aumento da preocupação dos investidores com as contas públicas.
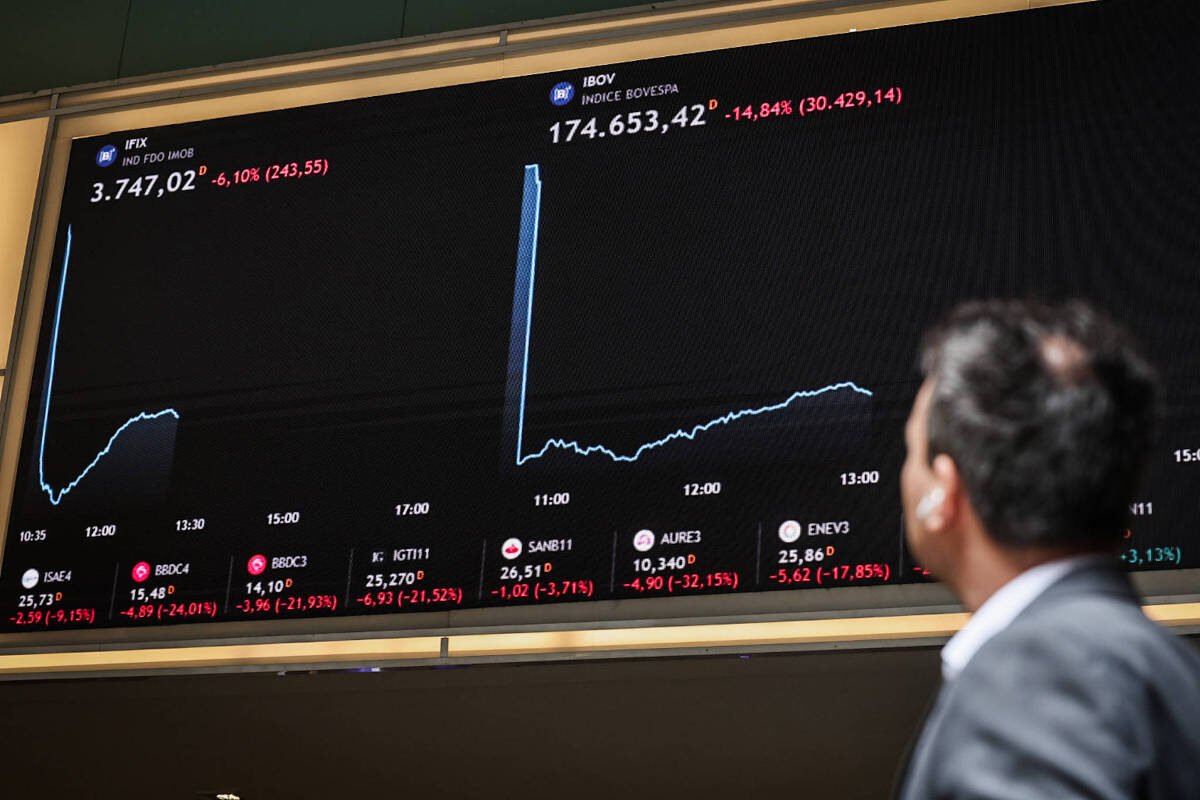
O índice Small Caps (SMLL), que acompanha o desempenho de ações de empresas de menor valor de mercado, acumulava queda de 6,85% entre o segundo turno e a última quinta-feira (5). No primeiro pregão após o resultado eleitoral, o indicador recuou 26,92%, ante baixa de 13,88% do Ibovespa.
Esse comportamento diverge radicalmente da alta vista logo após o primeiro turno, quando Flávio liderou a corrida. Na ocasião, o SMLL disparou 9,17% em uma única sessão sob a premissa de que o candidato do PL implementaria uma agenda econômica mais amistosa ao setor financeiro. A tese predominante apontava que o recuo nos juros beneficiaria as companhias de menor porte, uma perspectiva que evaporou com o triunfo petista, resultando na devolução parcial dos ganhos anteriores.
Impacto na política monetária e nos fundamentos
A reviravolta política ecoou imediatamente na economia. Durante a primeira reunião do Copom realizada após o segundo turno, o Banco Central optou por paralisar a trajetória de queda da Selic, fixando-a em 13,75% ao ano. Simultaneamente, as edições recentes do boletim Focus revisaram para cima as previsões inflacionárias e a taxa básica de juros.
João Vitor Saccardo, head da mesa de renda variável da Convexa Investimentos, pontua que a aposta nas small caps era impulsionada justamente pela projeção de juros futuros menores. Enquanto as grandes corporações já negociavam sem grandes descontos, as empresas menores exibiam margens elevadas para valorização.
“Empresas menores também costumam ter maior alavancagem, ou seja, juros menores diminuiriam a despesa financeira e aumentariam o lucro”, afirma.
Com a reeleição de Lula, a curva de juros voltou a subir e a expectativa foi frustrada. Saccardo afirma que o movimento não significa que os fundamentos das empresas tenham mudado de uma semana para outra, mas que o mercado passou a projetar um cenário diferente para os ativos e para o risco fiscal.
As características estruturais desse grupo acentuam a vulnerabilidade em períodos de instabilidade. Por estarem fortemente atreladas ao consumo interno e ao acesso ao crédito, as companhias menores sentem com mais força o encarecimento dos financiamentos e a retração na demanda.
A concentração da Bolsa em empresas de grande porte é outro fator que dificulta a recuperação das small caps. Segundo Saccardo, ações de companhias como Petrobras, Vale e grandes bancos costumam receber a maior parte dos recursos estrangeiros que entram no mercado brasileiro, por terem maior liquidez. Com isso, o Ibovespa pode avançar puxado por essas empresas enquanto as ações menores continuam ficando para trás.
“Quando aumenta a incerteza, o investidor tende a buscar empresas maiores, mais líquidas, menos endividadas e, em casos, com receitas dolarizadas ou menos dependentes da economia doméstica”, diz Saccardo.
Estratégias de gestão e a busca por resiliência
Para Paulo Abreu, gestor da Mantaro, o tripé formado por exposição local, alavancagem e baixa liquidez justifica o tombo recente do segmento. A influência da taxa básica se manifesta tanto na operação quanto no balanço financeiro, forçando negócios endividados a drenarem o caixa para quitar obrigações em um ambiente de crédito custoso.
Apesar disso, Abreu ressalta que o bloco não deve ser tratado de forma homogênea. Organizações com governança robusta sobrevivem com mais facilidade a ciclos desfavoráveis, ao passo que entidades frágeis sucumbem à pressão de juros altos prolongados.
“Governança é sempre o ponto mais importante para o investidor olhar quando decide entrar nesse tipo de empresa”, afirma. Ele também considera importante avaliar o nível de endividamento da companhia, sua capacidade de geração de caixa e a qualidade da alocação de capital.
Refletindo essa cautela, a Mantaro realocou posições na direção de empresas de utilidade pública (utilities), atrativas pela previsibilidade na captação e repasse de dividendos.
Raphael Figueredo, estrategista de renda variável da XP, corrobora que a restrição monetária restringe o fôlego das small caps, mas descarta a extinção de oportunidades. O cenário exige refinamento na seleção de ativos.
“O que o mercado vai precisar fazer agora é ser mais seletivo. O stock picking vai ser fundamental nesse ambiente de uma política monetária mais restritiva”, afirma.
Setores dinâmicos, como o financeiro, exemplificam nichos capazes de extrair eficiência por meio de tecnologias como inteligência artificial. Para o estrategista, o tombo na estreia pós-eleitoral pode ter sido intensificado por liquidações técnicas de fundos e realocações de portfólio.
Perspectivas de retomada
A reversão do quadro desfavorável está atrelada a mudanças macroeconômicas específicas, como a consolidação da credibilidade fiscal com um nome forte no Ministério da Fazenda para conter o risco-país.
Abreu afirma que uma sinalização de responsabilidade com as contas públicas, incluindo a escolha de um nome de credibilidade para o Ministério da Fazenda, poderia aliviar a percepção de risco. Já Saccardo aponta que uma eventual migração de recursos da renda fixa para a Bolsa também poderia favorecer as small caps.
Figueredo acrescenta que essas empresas não devem depender exclusivamente de uma melhora do cenário macroeconômico. Companhias que reduzam o endividamento, melhorem a geração de caixa e façam uma boa gestão do capital podem se tornar atrativas mesmo antes de uma queda dos juros.
What do you feel about this post?

Like

Love

Happy

Haha

Sad