A presidenta do Banco do Brasil, Tarciana Medeiros, afirmou nesta quinta-feira (12) que parte dos médios e grandes produtores rurais inadimplentes se recusou a pagar dívidas, renegociar operações e apresentar novas garantias à instituição, mesmo após a oferta de programas de repactuação com condições facilitadas.
O anúncio foi realizado durante uma teleconferência voltada à apresentação dos resultados financeiros referentes ao terceiro trimestre de 2026. De acordo com a principal executiva da instituição, a postura adotada por esses devedores surpreendeu a diretoria do banco e acabou intensificando a alta da inadimplência na carteira voltada ao setor do agronegócio.
“Não contávamos com a persistência e intencionalidade do risco moral”, afirmou Tarciana.
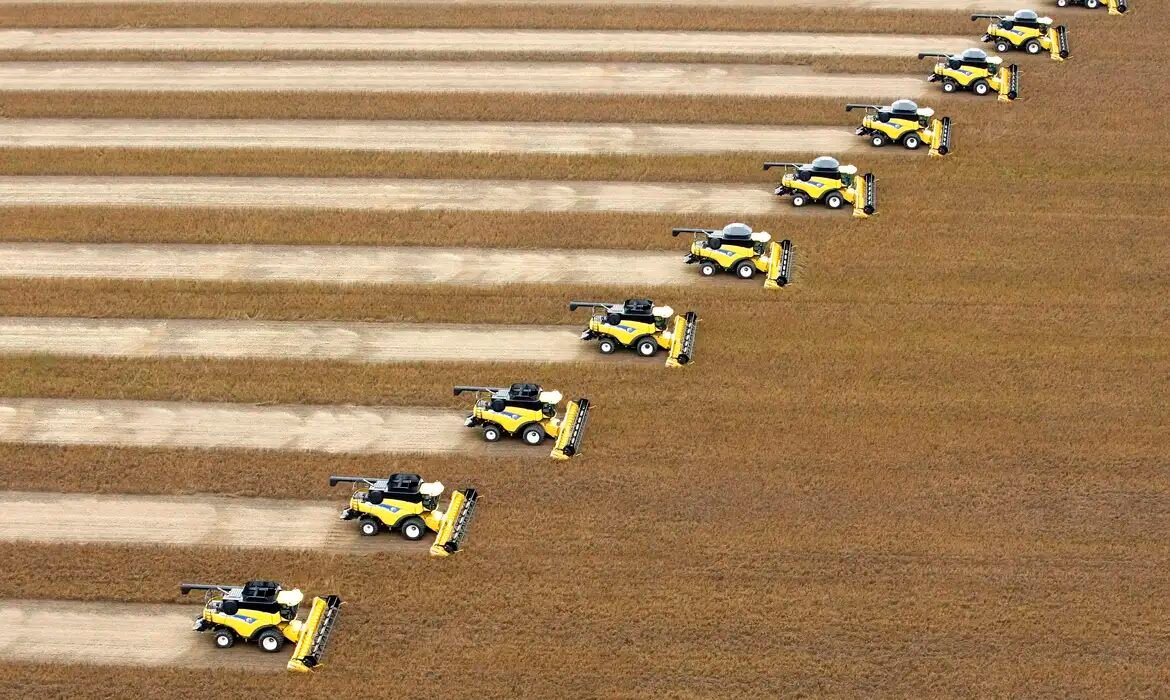
Complementando a avaliação, o vice-presidente de Agronegócios do BB, Gilson Bittencourt, avaliou que alguns produtores podem estar postergando as tratativas de renegociação na expectativa de conquistarem termos mais benéficos futuramente. Segundo a cúpula do banco, os focos de inadimplência concentram-se primordialmente entre produtores de médio e grande porte localizados na região Centro-Oeste, com atuação predominante nas lavouras de soja e milho, além da atividade pecuária.
O conceito de risco moral
Tarciana pontuou que, mesmo diante de colheitas recordes em 2025 e 2026, parte dos produtores optou por não honrar os compromissos financeiros nem buscar alternativas para regularizar as operações.
“Mesmo com colheitas recordes, parte dos grandes e médios produtores optaram por não pagar, nem renegociar, e se recusaram a apresentar garantias”, declarou.
O chamado risco moral ocorre quando um devedor adia o cumprimento de suas obrigações por acreditar que poderá obter condições mais vantajosas de negociação ou algum tipo de benefício futuro.
A dirigente fez questão de diferenciar os clientes que procuraram o banco para renegociar suas dívidas daqueles que permanecem inadimplentes sem apresentar alternativas de regularização.
“Para quem não negocia e não paga, o instrumento é a cobrança”, afirmou.
Apesar da situação, a executiva salientou que aproximadamente 90% dos clientes do agronegócio continuam honrando seus pagamentos dentro dos prazos estabelecidos. Ela frisou que a desqualificação da carteira não reflete o comportamento do setor como um todo, reiterando o interesse do banco em preservar os laços com os produtores que cumprem suas obrigações financeiras.
Impacto na inadimplência e nos lucros
A queda na qualidade da carteira do agronegócio repercutiu diretamente nos demonstrativos contábeis do Banco do Brasil. No terceiro trimestre de 2026, a empresa contabilizou um lucro líquido ajustado de R$ 1,27 bilhão, o que representa um recuo de 66,5% frente ao mesmo intervalo do ano anterior.
As despesas relacionadas ao crédito atingiram R$ 21,2 bilhões no trimestre e acumularam R$ 58,6 bilhões ao longo dos primeiros nove meses do ano, assinalando uma expansão de 33,2% em base anual.
Os dados da carteira agro evidenciam o enfraquecimento na capacidade de adimplemento de uma parcela dos contratantes:
• 6,92%: índice de inadimplência acima de 90 dias em setembro de 2026, ante 4,84% no mesmo mês de 2025; • 10,10%: percentual de operações com atrasos superiores a 30 dias em setembro; • 66%: índice de pontualização em outubro, que mede o pagamento das parcelas na data prevista; • R$ 21,2 bilhões: custo do crédito registrado no terceiro trimestre.
Diante do desempenho aquém do projetado, a instituição financeira ajustou sua meta de lucro líquido ajustado para o encerramento de 2026. A projeção inicial, situada entre R$ 18 bilhões e R$ 22 bilhões, foi revisada para o intervalo de R$ 9 bilhões a R$ 11 bilhões.
Estratégias de cobrança e renegociação
A gestora explicou que os primeiros indícios atípicos de enfraquecimento nos pagamentos do setor rural foram detectados ainda no primeiro trimestre de 2025. Naquele momento, o banco optou por suspender a divulgação de suas estimativas financeiras em virtude das incertezas sobre o comportamento da carteira.
Como resposta, a instituição intensificou as ações de cobrança, tornou mais rígidas as exigências de garantias e expandiu as frentes voltadas à repactuação de débitos.
Utilizando os mecanismos da Medida Provisória (MP) 1.376/2026, o montante renegociado em dívidas do setor chegou a R$ 13,4 bilhões. Contudo, mesmo com esse volume expressivo, a adesão geral ficou abaixo das metas estipuladas pela organização.
Os dados do banco mostram que apenas 15% dos clientes em situação de inadimplência aceitaram as propostas de reestruturação oferecidas.
Como forma de mitigar sua exposição ao risco, o BB implementou um conjunto de ações específicas:
• Reforço dos mecanismos de cobrança e recuperação de crédito; • Ampliação das exigências de garantias nas novas operações; • Intensificação da judicialização contra devedores; • Cessão de carteiras com perdas para empresas especializadas na recuperação de dívidas; • Uso de inteligência artificial para aprimorar a avaliação da capacidade de pagamento dos produtores.
Adicionalmente, Tarciana informou que 80% da safra 2026/2027 já dispõe de alienação fiduciária como garantia, ferramenta que assegura ao credor a posse do bem vinculado ao contrato até a total quitação do débito.
Desafios de capital e perspectivas futuras
Além da pressão gerada pela inadimplência, o Banco do Brasil lida com impasses associados ao reforço de sua base de capital e à recuperação de suas margens de rentabilidade.
A presidenta reconheceu que o índice de capital principal da empresa fechou o terceiro trimestre ligeiramente abaixo de 11%. Embora o patamar supere os mínimos exigidos pelos órgãos reguladores, ele permanece inferior ao nível considerado ideal pela administração.
“Hoje, o nosso foco é recuperar a rentabilidade do Banco do Brasil. A nossa gestão tiene um compromisso: colocar a sustentabilidade do banco em primeiro lugar, mesmo quando isso exige decisões difíceis no curto prazo”, afirmou.
Com vistas ao ano de 2027, o banco planeja implantar mais de 15 ações voltadas ao fortalecimento de sua estrutura patrimonial. Entre as medidas está a alteração na política de distribuição de juros sobre o capital e dividendos, comunicada na quarta-feira (11), o que viabilizará a retenção de uma fatia maior dos ganhos gerados.
O vice-presidente de Gestão Financeira e de Relações com Investidores, Marco Geovanne Tobias da Silva, declarou que a expectativa é de estabilização gradual da inadimplência e recuperação progressiva dos resultados financeiros. O dirigente também indicou uma retração no volume global de crédito destinado ao agronegócio, área que atualmente concentra os principais gargalos e apresenta margens operacionais mais estreitas.
O futuro do crédito rural
Apesar do cenário desafiador, Tarciana assegurou que o Banco do Brasil não planeja abandonar o fomento ao agronegócio. A diretriz estratégica consistirá em refinar os modelos de análise de risco, separando os produtores que atravessam crises financeiras legítimas daqueles que, na visão do banco, reúnem condições de pagamento mas optam por não regularizar suas pendências.
A executiva reiterou a relevância histórica da parceria entre a instituição e o campo, garantindo a continuidade do atendimento aos clientes com os quais mantém laços longevos.
“Vamos continuar emprestando para o nosso cliente agro que é parceiro de uma vida inteira. Há clientes que estão conosco há várias gerações”, declarou.
A diretoria enfatizou que a prioridade máxima é reaver a lucratividade e assegurar a saúde financeira da empresa, sem perder de pauta seu papel histórico como um dos principais pilares de financiamento do agronegócio no país.
Em comunicado oficial, o Banco do Brasil pontuou que não atribui ao conjunto do agronegócio a responsabilidade pelos impactos negativos em seu balanço. A instituição destacou que 90% dos tomadores do setor mantêm os pagamentos em dia e reiterou sua confiança duradoura no potencial do mercado rural brasileiro.
What do you feel about this post?

Like

Love

Happy

Haha

Sad