A ideia de que o setor financeiro sempre lucra com taxas elevadas cai por terra ao analisar os balanços recentes das principais instituições do país, revelando que o cenário de juros restritivos traz desafios severos até mesmo para quem vive de emprestar dinheiro.
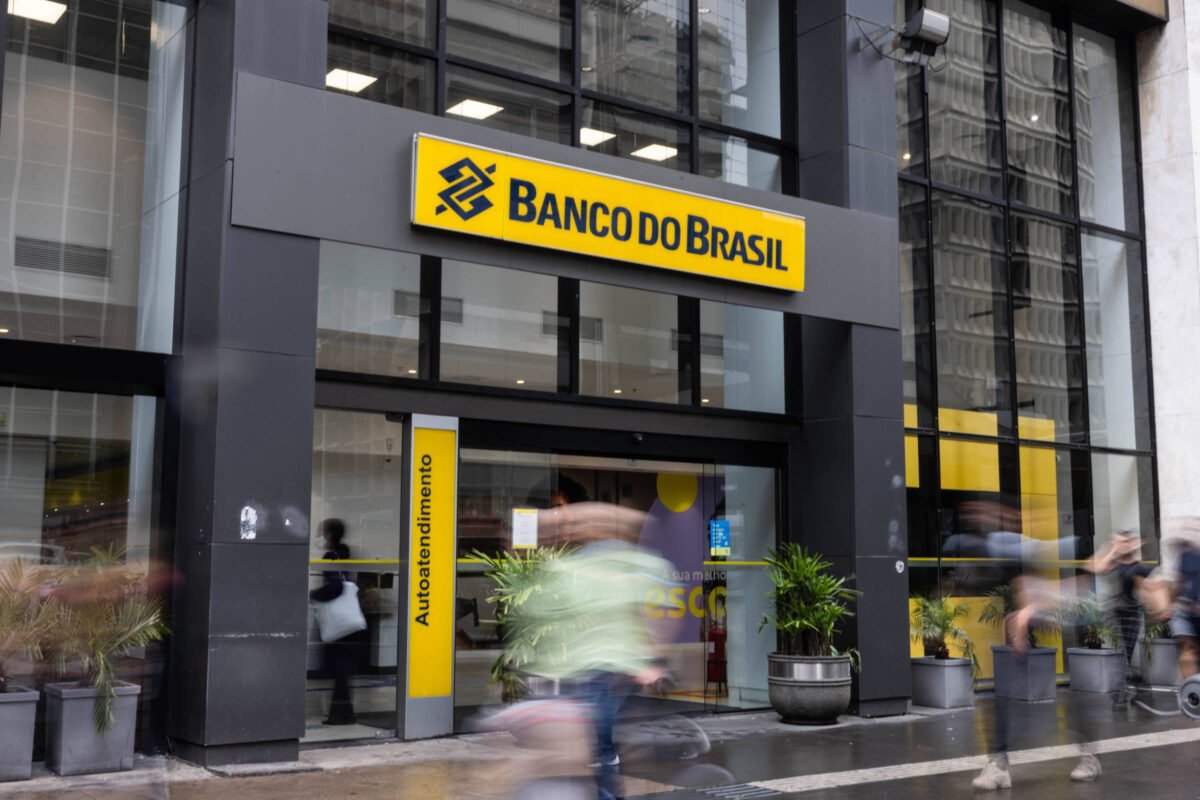
O Banco do Brasil viu seu lucro despencar 66,5% no terceiro trimestre, para R$ 1,27 bilhão. A inadimplência avançou, principalmente no agronegócio, e suas ações caíram 8,35% na quinta-feira (12). O problema vai além do banco estatal: Itaú, Bradesco, Santander e Banco do Brasil já acumulam R$ 49,9 bilhões em provisões para perdas com crédito (o famoso risco de calote) no trimestre, 19,5% acima do que tinham um ano antes.
Não são R$ 49,9 bilhões em calotes consumados. São despesas reconhecidas para cobrir perdas esperadas com empréstimos não pagos. Mas salta aos olhos que o montante é mais que o dobro do lucro das quatro instituições no período.
O impacto da Selic no custo de captação
Na lógica de que os bancos lucrarem com juros mais altos, a Selic em 13,75% ao ano deveria ser um fator de melhoria nas contas, mas não é. Porque o negócio não é simplesmente cobrar juros.
O banco precisa captar dinheiro para emprestar. E, quando a Selic sobe, depósitos remunerados, CDBs e outras fontes de financiamento também ficam mais caros. A diferença entre o que cobra e o que paga —parte do chamado spread bancário— não cresce automaticamente com os juros.
Há ainda menos disposição para tomar crédito. Famílias adiam compras, empresas engavetam projetos. E quem já está endividado precisa encontrar espaço no orçamento para parcelas mais pesadas, especialmente nas dívidas com taxas variáveis ou que precisam ser renegociadas.
O maior estrago aparece quando o cliente deixa de pagar. Segundo o Banco Central, a inadimplência nas operações com recursos livres chegou a 6,6% em setembro, ante 5,6% um ano antes. O banco pode cobrar juros altíssimos no contrato; se não recebe, a taxa escrita no papel vira pó.
Isso não significa que todos sofram igualmente. O Itaú, por exemplo, registrou lucro recorrente de R$ 12,6 bilhões e inadimplência de 2%. O Bradesco aumentou o lucro, embora tenha visto crescer o custo do crédito. Já o Banco do Brasil enfrentou perdas mais fortes, em parte por sua exposição ao agronegócio, sufocado por juros e renegociações de dívidas.
Para o investidor, a lição é olhar menos para o nível da Selic e mais para o que acontece dentro da carteira de cada banco. Inadimplência, provisões, custo de captação e retorno sobre o patrimônio dizem mais sobre a sustentabilidade dos lucros —e dos dividendos— do que a taxa básica isoladamente.
Na última terça-feira (10), o Banco Central sinalizou que os juros precisarão permanecer restritivos por mais tempo para conter a inflação. Há motivos para essa cautela. Mas os balanços lembram que o remédio tem efeitos colaterais: desacelera o crédito, aperta famílias e empresas e, com o tempo, pode atingir até quem vive de emprestar dinheiro.
Juros altos podem ser bons para os bancos por pouco tempo, enquanto não acabam com o spread nem sufocam seus clientes, que caem em inadimplência. Preços altos só funcionam como fonte de lucro enquanto seus clientes conseguem pagá-los.
What do you feel about this post?

Like

Love

Happy

Haha

Sad