As fortes altas dos mercados financeiros geradas por eleições em toda a América Latina começam a exibir suas fragilidades, despertando dúvidas entre investidores sobre se devem continuar impulsionando ações e moedas ou vender os papéis para realizar lucros, à medida que as promessas de campanha passam a esbarrar nas dificuldades de governar.
Por mais de um ano, operadores investiram em ativos de toda a América Latina, aproveitando avaliações atraentes na expectativa de que o descontentamento com governos de esquerda levasse a uma guinada política à direita, semelhante à que conduziu Javier Milei ao poder na Argentina há três anos. A especulação levou um índice MSCI que acompanha as ações latino-americanas a acumular alta superior a 70% desde o início do ano passado e transformou os títulos da dívida da Bolívia e do Equador em alguns dos ativos de melhor desempenho entre os mercados emergentes.
Desafios regionais e cautela no mercado
Na Colômbia, após a vitória do presidente Abelardo de la Espriella no primeiro turno, em maio, a moeda disparou, os rendimentos dos títulos despencaram e as ações subiram mais de 20% em relação às mínimas. Mas, apenas dois meses após sua posse, os ganhos perderam força, enquanto o líder de direita enfrenta o que seus assessores classificaram como a pior crise fiscal do país desde o século 19. No Chile, perdeu fôlego a disparada que levou as ações a níveis recordes após a eleição, há 11 meses, do presidente ultradireitista Jose Antonio Kast.
As dificuldades dos líderes de extrema direita no Peru, no Equador e na Argentina para preservar a popularidade e levar adiante suas agendas servem de alerta aos investidores que vêm apostando no Brasil, fazendo as ações subirem mais de 20% desde meados de agosto, na expectativa de que Flávio Bolsonaro derrote o presidente Luiz Inácio Lula da Silva na eleição deste mês.
Alguns gestores, entre eles o fundo de hedge Frontier Road, de Londres, e a Fidelity International, reduziram a exposição à região. Outros mantêm a aposta. Eric Fine, da VanEck, que mantém sua posição de maior sobreponderação em títulos da dívida brasileira denominados em moeda local, vê espaço para novos ganhos, mas teme que eles sejam limitados pelos desafios fiscais do país.
“Há, sem dúvida, riscos de que essa euforia inicial dê lugar à desilusão”, comentou Matthew Graves, gestor de portfólio da PPM America, em Los Angeles. “Essas foram ‘eleições de mudança’, motivadas mais pela rejeição ao status quo do que necessariamente por um apoio expressivo a algo como a austeridade fiscal.”
O entusiasmo que impulsionou esses ganhos começa a desaparecer. Os títulos em dólar do Equador e do Peru —países que elegeram presidentes Daniel Noboa e Keiko Fujimori, ambos favoráveis ao mercado nos últimos anos— caíram mais de 3% nos últimos três meses.
Martin Bercetche, gestor de portfólio com foco em crédito da Frontier Road, reduziu quase todo o seu investimento na América Latina depois de ter mantido uma visão “muito otimista” sobre a região por mais de 18 meses, devido às mudanças políticas em curso.
“Essa tese, em grande parte, já se concretizou”, disse Bercetche. “Continuamos gostando do Equador, pois acreditamos que os spreads de lá ainda oferem valor, mas, fora isso, nossa exposição é muito pequena”, complementou.
Impactos e perspectivas para o Brasil
A popularidade antes crescente do equatoriano Daniel Noboa, impulsionada em parte por suas políticas de linha dura contra o crime, ajudou a lhe dar o capital político necessário para aprovar reformas fiscais e reduzir o déficit orçamentário do país. Desde então, porém, seu índice de aprovação despencou, e os subsídios aos combustíveis foram restabelecidos em meio ao choque energético provocado pela guerra no Irã —medida que vem pressionando os títulos equatorianos em dólar nos últimos meses.
A redução da euforia mostra a rapidez com que o capital político —e o otimismo do mercado construído em torno dele— pode se dissipar, lançando uma sombra sobre o Brasil.
Se o próximo líder do país se concentrar mais em trabalhar com o Congresso e aprovar um orçamento público muito mais austero, “então todos os ativos de risco no Brasil poderão gerar retornos de dois dígitos, a partir dos níveis atuais, nos próximos 12 meses”, comentou Polina Kurdyavko, chefe de mercados emergentes da RBC BlueBay Asset Management.
“Se houver maior foco em outras prioridades políticas, acreditamos que essa alta poderá durar relativamente pouco”, afirmou.
Há alguns sinais de que o impulso político pode se traduzir em vitórias na formulação de políticas. Em uma viagem recente a Nova York, autoridades colombianas demonstraram confiança de que sua proposta de reduzir o déficit fiscal em mais de 4 pontos percentuais até 2030 receberá o apoio dos legisladores.
Flávio Bolsonaro, se eleito no Brasil, também se beneficiaria de um Congresso com maioria de direita, com seus aliados do PL prestes a controlar mais de um terço do Senado a partir de 2027. Ainda assim, há dúvidas consideráveis sobre o que virá a seguir.
No Peru, a presidente Keiko Fujimori viu sua popularidade despencar poucos meses após o início de seu mandato, em meio à crescente preocupação com a economia e a criminalidade.
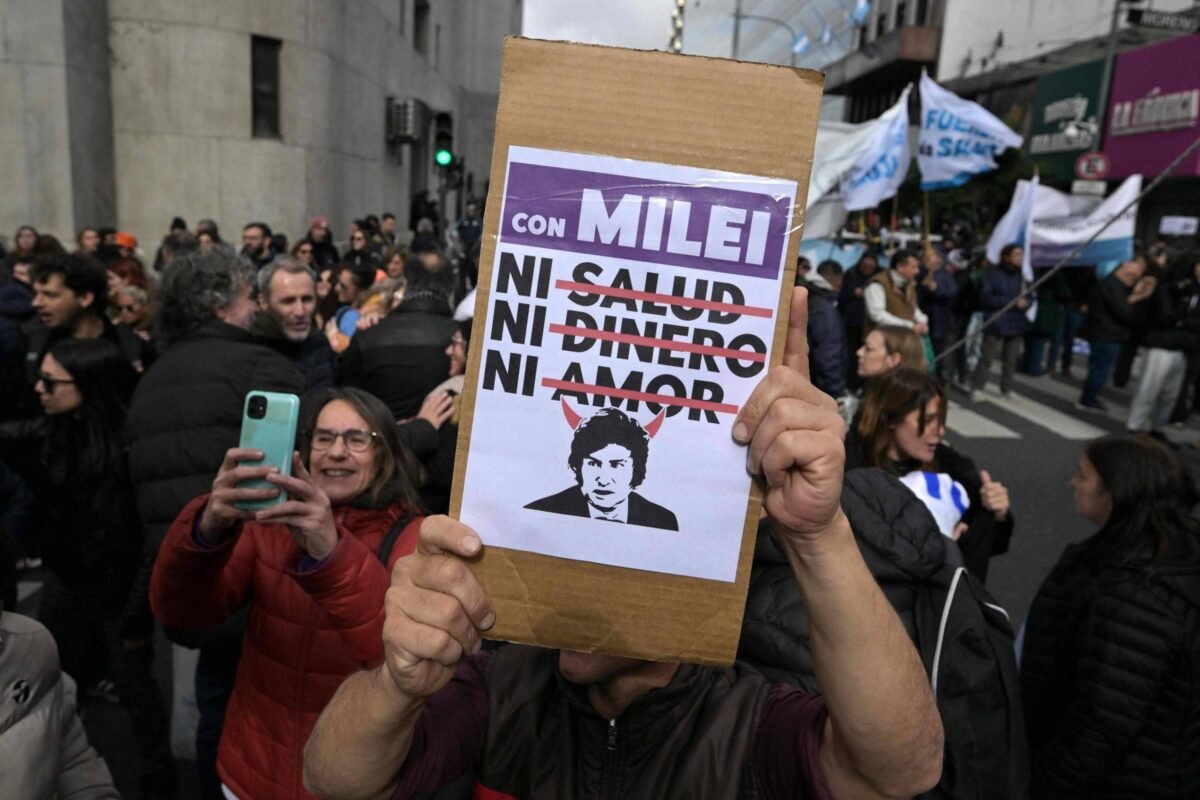
Um próximo teste será a Argentina, onde o enfraquecimento da popularidade de Milei já inquieta os investidores, quase um ano antes da eleição presidencial, levando os rendimentos dos títulos soberanos novamente à casa dos dois dígitos diante das preocupações com o impacto do crescimento econômico desigual, da fragilidade do mercado de trabalho e das consequências de sua política de austeridade sobre os eleitores.
“É cedo demais para concluir que os eleitores de toda a região estejam exigindo ortodoxia econômica ou reformas orientadas pelo mercado”, avaliou Eamon Aghdasi, analista de dívida soberana da Grantham Mayo Van Otterloo & Co. “[Os investidores] buscam alguma combinação de melhora no desempenho fiscal e estabilidade política, e não creio que ainda tenhamos evidências de nenhuma das duas”.
What do you feel about this post?

Like

Love

Happy

Haha

Sad