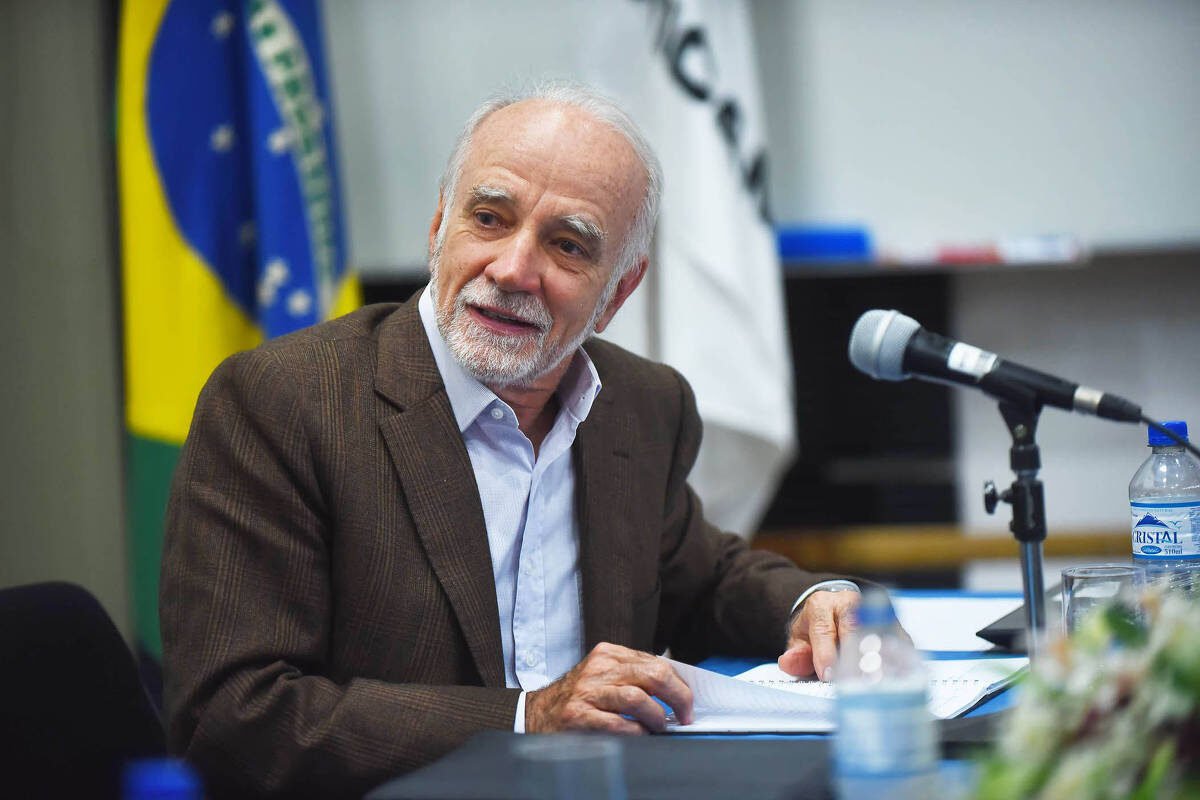
A discussão sobre política monetária e fiscal dominou as redes sociais durante um feriado prolongado após a notícia de que o presidente Luiz Inácio Lula da Silva consideraria ouvir as propostas do economista André Lara Resende (ALR). O rumor provocou um embate virtual entre críticos do discurso de agentes financeiros, que supostamente desejariam interferir na condução econômica de um eventual governo Lula 4, e defensores de medidas alternativas, incluindo eleitores e figuras da própria esquerda.
Teorias da conspiração poderiam sugerir que a possível adesão às ideias de ALR funcionou como um boi de piranha do governo. Com um cenário tão radical em pauta, qualquer programa mais moderado pareceria aceitável aos olhos do público, facilitando a aprovação do restante da agenda oficial.
Apesar de existirem simpatizantes de vertentes alinhadas a ALR dentro da esquerda e próximos ao mandatário, economistas progressistas criticam a abordagem. Não há indícios reais de que a atual gestão adotará tais medidas, e o ajuste fiscal pode ser executado por caminhos competentes e variados. Ainda assim, a repercussão entre governantes e formadores de opinião foi intensa.
As bases da Nova Política Econômica
Conhecido como um dos formuladores do Plano Real — fato curioso visto que o PT historicamente criticou a iniciativa —, ALR divulga visões econômicas alternativas há quase uma década. A recente controvérsia surgiu após a publicação de um artigo em setembro.
O economista sugere que a política monetária e a fiscal passem a ser coordenadas por um conselho encarregado de tabelar metas fiscais, de inflação e de juros em patamares reduzidos por um período de quatro a cinco anos. No entanto, o escopo da proposta vai muito além.
Os riscos de colapso do plano
A chamada Nova Política Econômica (NEP) fracassaria logo na largada ou, no mínimo, enfrentaria cenários extremos. A simples expectativa de sua implementação desencadearia desvalorização da moeda nacional, aceleração inflacionária e disparada nos juros de longo prazo.
Investidores, bancos, fundos de pensão e seguradoras antecipariam os impactos da medida. Diante de projeções inflacionárias elevadas, juros reais baixos ou negativos e riscos ampliados para títulos públicos, ocorreria uma fuga generalizada de ativos em reais, resultando na alta expressiva do dólar.
Com a NEP em vigor, o Banco Central tentaria conter a desvalorização cambial utilizando reservas internacionais. No entanto, vender dólares baratos funcionaria como um subsídio para quem deseja retirar recursos do país, estimulando ainda mais a fuga de capitais. Em uma economia sem controle de fluxo estrangeiro, torna-se impossível fixar juros nominais e estabilizar o câmbio simultaneamente.
A intervenção contínua esvaziaria as reservas, elevaria o risco-país e alimentaria a percepção de que a sustentabilidade do real estaria com os dias contados. Choques externos poderiam desencadear ataques especulativos semelhantes aos observados na crise cambial de 1999. As reservas servem para amortecer choques pontuais, e não para sustentar indefinidamente o controle de preços e da inflação.
Dificuldades de financiamento e retrocessos
Nesse ambiente de instabilidade, refinanciar a dívida pública em prazos mais longos se tornaria um desafio, elevando o risco com vencimentos mais curtos. O tumulto gerado prejudicaria investimentos produtivos, o nível de emprego e o poder de compra dos salários.
Para tentar conter os danos, o cenário poderia regredir para medidas extremas como o controle de preços contra a inflação e o controle de capitais para segurar o câmbio, fórmulas que já falharam em diversas nações latino-americanas. Os defensores da proposta não apontam soluções para essa bola de neve de problemas.
O programa seria comandado por um Conselho Fiscal e Monetário com amplos poderes de planejamento central. Isso exigiria profundas mudanças legislativas, incluindo o fim da independência do Banco Central, a alteração de competências sobre taxas fora da Selic e a emissão de moeda para cobrir gastos estatais. Trata-se de uma revolução na qual a escolha de diretrizes monetárias convencionais passa a ser um detalhe menor.
What do you feel about this post?

Like

Love

Happy

Haha

Sad