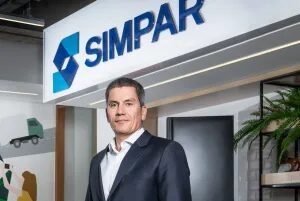
A Simpar (SIMH3) reportou lucro líquido ajustado das operações continuadas de R$ 137,0 milhões no terceiro trimestre de 2026 (3T26), revertendo prejuízo de R$ 128,6 milhões no mesmo período do ano passado. O balanço, divulgado nesta quarta-feira (4), não inclui o fechamento da venda da CS Porto Aratu.
A holding, que conta com companhias como Movida (MOVI3), JSL (JSLG3) e Vamos (VAMO3) em seu guarda-chuva, encerrou o trimestre com alavancagem de 2,7 vezes a relação dívida líquida/Ebitda, o menor nível desde o IPO, em 2010.
“A gente está em uma fase do planejamento que é pós-construção de escala. É foco na extração de valor”, diz Denys Ferrez, CFO da Simpar, em entrevista ao InfoMoney.
Destaques financeiros
A receita bruta somou R$ 12,7 bilhões no 3T26, alta de 4,6% na comparação anual. A receita líquida de serviços cresceu 5,8%, para R$ 9,5 bilhões.
O Ebitda avançou 19,9% e chegou a R$ 3,5 bilhões, com margem de 30,4% sobre a receita líquida sem construção, alta de 4,1 pontos percentuais. O Ebit subiu 24,1%, para R$ 2,15 bilhões. O resultado financeiro líquido ficou negativo em R$ 1,94 bilhão, 6,3% menor que o do 3T25.
No critério contábil, o lucro líquido foi de R$ 129,4 milhões, revertendo prejuízo de R$ 238,5 milhões um ano antes. Para os controladores, o lucro foi de R$ 35,2 milhões, ante perda de R$ 246,2 milhões.
O retorno sobre capital investido (ROIC) dos últimos 12 meses, na parte produtiva e sem o BBC, chegou a 13,3%, 2,8 pontos percentuais acima do custo de capital de terceiros.
Para Ferrez, o descompasso entre a receita, que cresce 5%, e o Ebitda, que sobe 20%, mostra o modelo funcionando. “Quando a gente falar aqui, a gente vai ver que a receita cresce, mas o Ebitda e a margem crescem mais. Essa é a extração de valor daquilo que a gente já construiu”, afirma.
Menor alavancagem desde o IPO
A relação dívida líquida/Ebitda ficou em 2,7 vezes, queda de 0,8 vez em um ano. A dívida líquida sem o BBC caiu 5,4% na comparação anual, para R$ 39,2 bilhões.
A posição de caixa consolidada é de R$ 14,5 bilhões, incluindo R$ 1,3 bilhão em linhas comprometidas não utilizadas. Na holding, o caixa soma R$ 3,9 bilhões, o suficiente para cobrir os vencimentos financeiros até meados de 2031.
A companhia captou R$ 4,6 bilhões no trimestre, a custo médio de CDI + 2,2% ao ano e prazo médio de 4,7 anos. Também recomprou R$
What do you feel about this post?

Like

Love

Happy

Haha

Sad