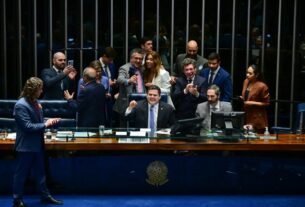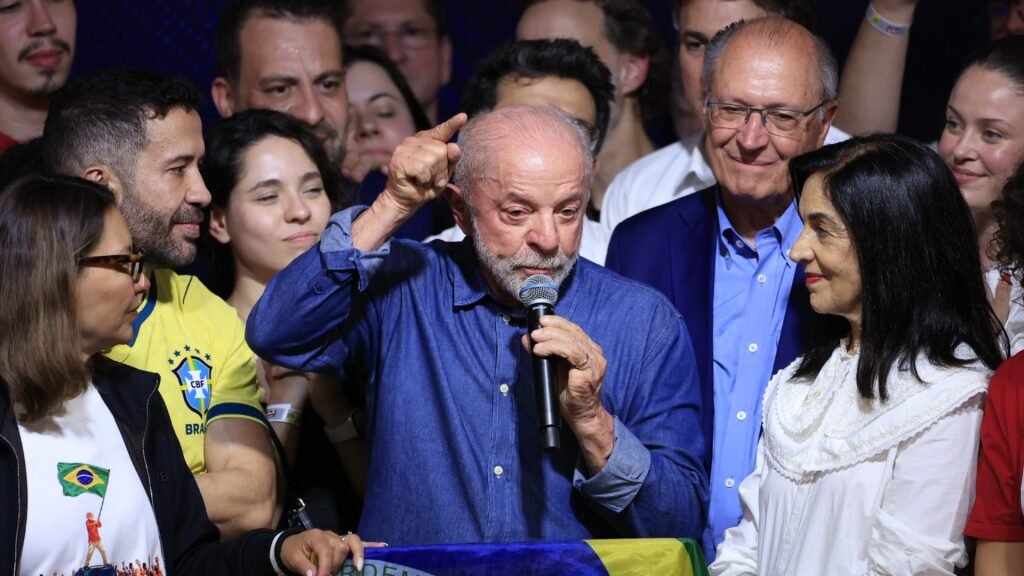
Luiz Inácio Lula da Silva (PT) foi reeleito presidente da República com 64,2 milhões de votos, ou 51,79% dos válidos, contra 48,21% de Flávio Bolsonaro (PL). O resultado foi proclamado pelo Tribunal Superior Eleitoral na noite de domingo (25), e o novo mandato começa em janeiro de 2027. A diferença de 4,4 milhões de votos mostra um país dividido, e parte relevante de clientes, gestores e do próprio mercado esperava outro desfecho. Para imobiliárias e incorporadoras, porém, o resultado encerra a indefinição que travou parte das negociações ao longo do ano. Segundo o Grupo OLX, 23% dos potenciais compradores diziam que a eleição influenciava sua decisão de compra, e quase um quarto desse grupo aguardava o resultado das urnas para decidir.
A incerteza muda de campo. Se a dúvida política acabou, a econômica ganhou força. O dólar fechou esta segunda-feira (26) em alta de mais de 8%, a R$ 5,40, e o circuit breaker foi acionado na Bolsa pela primeira vez desde 2020. O Ibovespa chegou a cair 17,34%, e os juros futuros subiram mais de 260 pontos-base. O setor imobiliário foi um dos mais atingidos: por volta das 11h, Cyrela recuava 43,4% e MRV 40,5%. Parte desse movimento, no entanto, é o custo de uma aposta que não se confirmou. Depois do primeiro turno, com Flávio à frente, o Ibovespa havia disparado 7,70% em um único pregão, e nesta segunda os investidores desmontaram posições construídas na expectativa da vitória do candidato do PL. A preocupação central é fiscal, e é por ela que o efeito chega ao crédito imobiliário.
O que dizem as projeções para os juros Com a Selic em 13,75% ao ano, as casas de análise divergem sobre o ritmo, não sobre a direção. A Capital Economics prevê a taxa mantida em 13,75% até o fim de 2026. A ASA espera a retomada dos cortes apenas no segundo ou terceiro trimestre de 2027, com a Selic encerrando o ano em 13%. A Fitch projeta 11,75% no fim de 2027. Os juros devem cair, mas mais devagar do que se esperava. O impacto também não é uniforme: empresas concentradas no Minha Casa, Minha Vida são vistas como mais protegidas pela continuidade do programa, enquanto o médio e o alto padrão seguem mais expostos aos juros.
Hora de retomar a conversa com bom senso O cliente que esperava a eleição para decidir já tem a resposta que buscava. É natural que ele traga novas dúvidas, agora sobre juros, e é aí que a imobiliária pode fazer a diferença: atualizar a conversa com informação, e não com pressão. Isso significa refazer simulações e apresentar cenários de taxa. Nem todo cliente estará pronto para essa conversa nos próximos dias, e respeitar esse tempo faz parte da estratégia. Mas quem organizar agora o plano para negociações pausadas pela eleição chega mais preparado à reta final de 2026.
Vendas e locação no radar Sete especialistas apontam os problemas ocultos das imobiliárias de locação. Desafios comuns, como a captação de imóveis, podem esconder dores ocultas. Entre as questões menos óbvias estão a ausência de governança e indicadores de gestão, o foco excessivo na contratação em detrimento da retenção de talentos, marcas que não comunicam seus diferenciais e o desconhecimento sobre a rentabilidade real de cada contrato. Outros gargalos incluem carteiras com imóveis fora do perfil, falta de follow-up com leads e uma gestão de relacionamento deficiente com o proprietário no momento da desocupação do imóvel.
A REMAX Brasil registrou R$ 10,9 bilhões em VGV nos primeiros nove meses de 2026. Foi um crescimento de 11,4% em relação ao mesmo período de 2025. As comissões da rede somaram R$ 502 milhões, uma alta de 13%. Um dos principais indicadores do resultado foi o crescimento de 15% no Same Store Sales, que mede a evolução das mesmas franquias, indicando que a expansão ocorreu tanto em operações estabelecidas quanto em novas unidades. A rede projeta superar R$ 15,5 bilhões em VGV até o final de 2026.
Parcerias e inovações no setor A Alpop e a Houser anunciam parceria inédita para resolver o maior gargalo do pós-contrato: a execução de manutenções. A união integra a esteira de proteção locatícia sem inadimplência da Alpop à rede de reparos rápidos da Houser. O objetivo é reduzir a vacância, preservar o patrimônio e evitar conflitos. “Unimos garantia financeira à execução técnica ágil para entregar eficiência real às imobiliárias e paz aos inquilinos e proprietários”, destaca Caio Belazzi, CEO da Alpop. A novidade otimiza desde a vistoria até reformas de devolução.
Construção e incorporação As 100 maiores construtoras do mundo faturaram US$ 2 trilhões em 2025. Foi uma queda de 0,4% em relação ao ano anterior. Apesar disso, o valor de mercado somado dessas empresas subiu 12%, para US$ 892,7 bilhões, refletindo o otimismo dos investidores. A MRV é a única brasileira no ranking, ocupando a 92ª posição em uma lista dominada por chinesas, europeias e americanas. A consultoria Deloitte projeta um crescimento anual composto de 5,9% para o setor global de construção até 2030.
Por fim, a inadimplência eleva o risco de calote às incorporadoras do MCMV. O programa respondeu por 58% dos lançamentos e 51% das vendas de imóveis novos no segundo trimestre de 2026. No entanto, tem impulsionado o crédito pró-soluto. Para viabilizar negócios com famílias de baixa renda, as empresas estão parcelando diretamente o valor da entrada, que não é coberto pelo financiamento bancário. Essa modalidade não possui garantia real e, segundo estimativas, a inadimplência pode ser de cinco a dez vezes superior à do crédito imobiliário tradicional, expondo as companhias a um risco de calote em um mercado que movimenta entre R$ 8 bilhões e R$ 15 bilhões por ano.
What do you feel about this post?

Like

Love

Happy

Haha

Sad