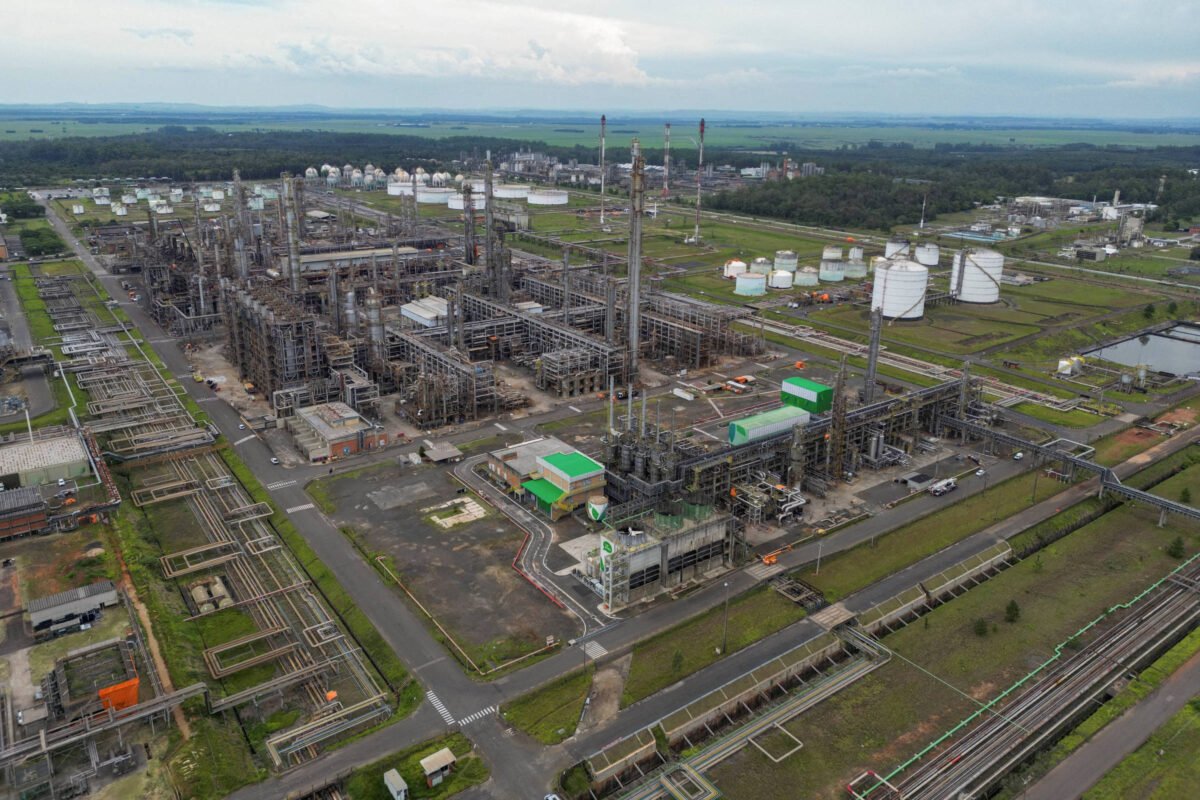
Investidores pessoas físicas que adquiriram Certificados de Recebíveis do Agronegócio emitidos com lastro em débitos da Braskem estão insatisfeitos por terem ficado de fora das tratativas sobre a reestruturação da petroquímica. A companhia busca reorganizar um passivo de R$ 55 bilhões, mas optou por dialogar exclusivamente com um grupo restrito de grandes credores, composto por detentores de bonds e fundos locais detentores de debêntures, que concentram cerca de R$ 39 bilhões da dívida total.
As propostas debatidas e tornadas públicas pela Braskem apontam alinhamento quanto à formatação do acordo, embora ainda existam impasses em relação aos valores. Oficialmente, as condições finais devem abranger todos os credores, inclusive aqueles que não participaram diretamente das reuniões. Os CRAs, negociados com investidores por meio de securitizadoras e muito buscados por pessoas físicas devido à isenção de Imposto de Renda, são representados no processo pelo escritório Felsberg Advogados e pela consultoria financeira Journey Capital.
“Temos insistido muito para a companhia envolver outros credores”, diz o sócio da Journey, Luiz Fabiano Saragiotto. “Queremos ter certeza de que a estrutura do acordo seja implementável no mercado local para estruturas pulverizadas.”
A petroquímica protocolou pedido de recuperação extrajudicial em 24 de agosto, contando inicialmente com o aval de credores equivalentes a 39,6% da dívida financeira incluída no plano. Essa fatia avançou para 40,3% em outubro. A empresa tem prazo até 22 de novembro para submeter o plano definitivo respaldado por mais da metade dos créditos, sendo que algumas condições precisam de aprovação ainda nesta semana.
Embora o peso dos CRAs na deliberação seja inferior a 2% do montante global, os assessores jurídicos e financeiros argumentam que a exclusão de parte dos credores eleva a probabilidade de contestações e recursos judiciais contra o plano, além de afastar o interesse em aplicações futuras. “Não atender ao mercado local prejudica o próprio mercado de capital brasileiro”, diz Clara Azzoni, sócia da área de Reestruturação e Insolvência do Felsberg. “Alguém que sai traumatizado de uma recuperação provavelmente vai ter restrições para novos investimentos.”
Divergências entre empresa e credores
Os documentos revelados evidenciam os desacordos entre a companhia e os principais credores. Ambas as alternativas contemplam uma emissão de ações de US$ 2,25 bilhões e a conversão de parte do passivo em fatia acionária da empresa.
No plano apresentado pela Braskem, os acionistas majoritários assegurariam US$ 1,2 bilhão da oferta, sendo 50% pagos na conclusão e o restante um ano depois, somando um aporte extra de até US$ 500 milhões em 2029, caso necessário. Os credores converteriam US$ 2,8 bilhões em papéis. Em contrapartida, os credores exigiram US$ 1,85 bilhão dos sócios — Petrobras e IG4 —, com quitação integral e imediata, além de garantias sobre ativos e ações das unidades no Brasil, Estados Unidos e Europa, além da participação na mexicana Braskem Idesa. A empresa, por sua vez, disponibiliza apenas as operações norte-americanas.
A expectativa do mercado é que o encerramento do período eleitoral dê mais celeridade ao trâmite. Sem o processo de reestruturação, a Braskem alerta que seu fluxo de caixa livre encerrará o ano negativo em US$ 1,3 bilhão, podendo atingir um déficit de US$ 7,8 bilhões até 2031.
Em comunicado oficial divulgado ao mercado, a Braskem reforçou que permanece aberta ao diálogo com os investidores e demais credores financeiros. Questionada sobre a demanda dos investidores de varejo, a companhia optou por não se pronunciar.
What do you feel about this post?

Like

Love

Happy

Haha

Sad