A prorrogação do crédito rural configura um direito subjetivo do produtor sempre que houver comprovação de incapacidade temporária de quitação provocada por intempéries climáticas ou pragas nas pastagens e lavouras, deixando de ser uma mera liberalidade do banco.
Com base nessa premissa, o magistrado Thiago Cendes Escórcio, titular da Vara Única de Pacajá, no Pará, ordenou que o Banco do Brasil realize a formalização do alongamento de uma Cédula de Crédito Rural de propriedade de um pecuarista, quantificada em R$ 556 mil, dividida em oito parcelas anuais.
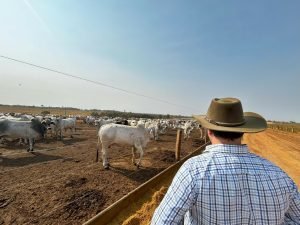
O financiamento havia sido contratado pelo produtor para custear suas atividades, tendo como garantias o penhor de 140 vacas e uma hipoteca, com quitação originalmente prevista em quatro prestações anuais. Contudo, entre 2023 e 2025, a localidade sofreu com uma seca rigorosa e uma forte infestação de pragas nas pastagens, cenários que encareceram a suplementação alimentar e prejudicaram a produtividade do rebanho.
Diante do prejuízo econômico, o pecuarista formalizou um pedido administrativo solicitando a dilação do prazo de pagamento antes mesmo do vencimento da primeira parcela. Como respaldo, anexou laudos técnicos de quebra de safra e de viabilidade financeira futura, além dos decretos estaduais do Pará que oficializaram o estado de emergência. Diante da ausência de retorno da instituição financeira, ele decidiu acionar a Justiça.
Em sua defesa no processo, o Banco do Brasil alegou que as flutuações climáticas e financeiras fazem parte do risco inerente à atividade agrícola, e que modificar o plano de pagamento ofenderia a autonomia das partes e a segurança jurídica dos contratos.
Entendimento jurídico Ao analisar o caso, o juiz destacou que as transações de financiamento agrícola seguem as regras de um regime jurídico próprio, fundamentado na Lei 4.829/1965, no Decreto-Lei 167/1967 e no Manual de Crédito Rural (MCR), estabelecido pelo Conselho Monetário Nacional.
O magistrado pontuou que o item 2.6.4 do MCR garante o direito ao estendimento do prazo mantendo os encargos de normalidade caso fique comprovada a dificuldade passageira de pagamento devido a intempéries, conforme estabelece a Súmula 298 do Superior Tribunal de Justiça.
“A prorrogação, nas hipóteses regulamentares, é consequência prevista pelo próprio regime jurídico a que as partes se submeteram ao contratar crédito rural, de modo que seu reconhecimento judicial não representa revisão contratual por onerosidade excessiva (arts. 478 e seguintes do Código Civil), mas aplicação de norma especial que integra o contrato”, destacou o juiz.
O julgador também apontou que a falha do banco em analisar o pleito administrativo dentro do prazo razoável não pode impedir que o mutuário exercite seu direito subjetivo.
“A instituição financeira que se omite em apreciar tempestivamente o pedido de prorrogação, e que em juízo não apresenta qualquer elemento técnico apto a infirmar a capacidade de pagamento demonstrada pelo mutuário, não pode invocar a ausência de sua própria atestação para negar o direito”, sustentou.
Diante de tais fundamentos, a Justiça mandou a instituição financeira estruturar o termo de repactuação do saldo devedor total em oito prestações anuais, com vencimentos programados entre 2027 e 2034, incidindo apenas as taxas regulares do contrato e vedando a cobrança de juros de mora sobre o montante suspenso, sob pena de aplicação de multa diária.
A defesa do produtor rural no processo foi realizada pelos advogados Matheus Felipe Vaz Pinto e Kairo Souza Rodrigues.
What do you feel about this post?

Like

Love

Happy

Haha

Sad