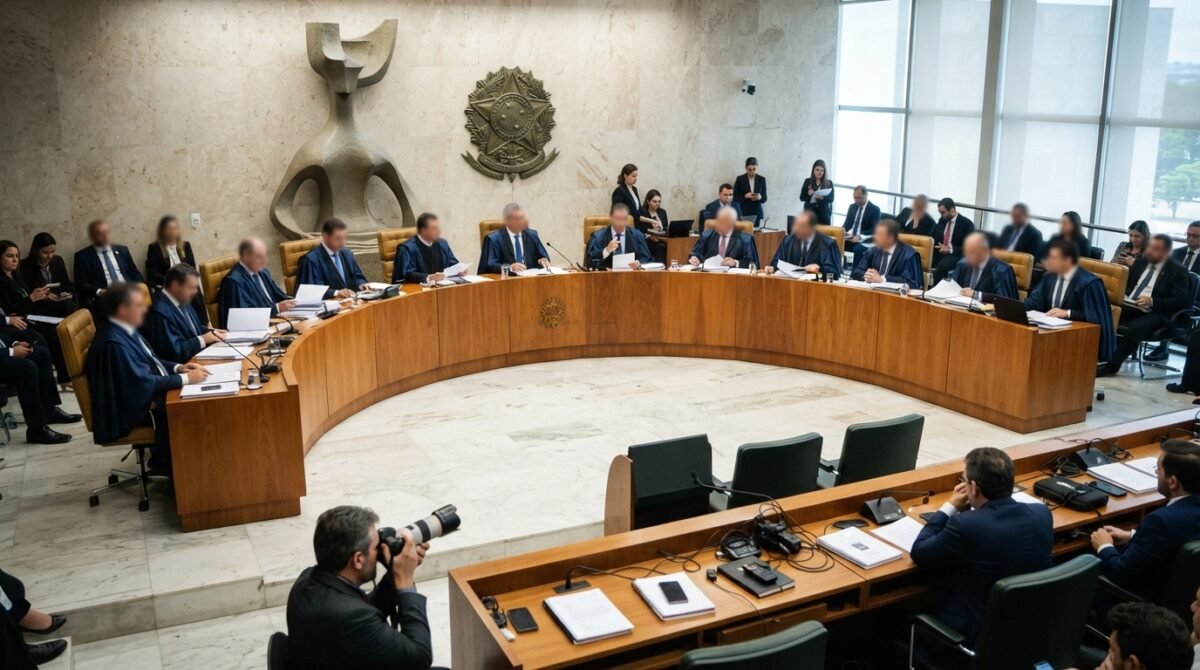
Em decisão unânime, o Supremo Tribunal Federal (STF) definiu que a regulamentação da reforma tributária não pode limitar direitos fundamentais assegurados pela Constituição. No julgamento conjunto das Ações Diretas de Inconstitucionalidade (ADIs) nº 7.779 e nº 7.790, realizado em agosto de 2026, os ministros afastaram exigências criadas pela Lei Complementar nº 214/2025 que restringiam o acesso de pessoas com deficiência e com transtorno do espectro autista (TEA) à alíquota zero de tributos sobre o consumo na compra de automóveis.
A Emenda Constitucional nº 132/2023 havia assegurado a redução de 100% das alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) para esse público, sem impor qualquer distinção quanto à intensidade da deficiência ou aos níveis de suporte do autismo. Contudo, a legislação complementar posterior passou a exigir critérios restritivos. Ao analisar o caso, a corte entendeu que o poder de regulamentar as normas não autoriza o Poder Legislativo a esvaziar ou reduzir a proteção constitucional prévia.
Debate sobre o retrocesso social e a “cláusula espiritual”
O princípio da proibição do retrocesso social esteve no centro dos debates jurídicos da matéria. Durante a sessão, o ministro Gilmar Mendes manifestou inquietação quanto ao uso da tese sem um fundamento normativo explícito, classificando o princípio como uma possível “cláusula espiritual”.
A menção faz alusão ao clássico O Espírito das Leis, publicado por Montesquieu em 1748, que já defendia a interpretação das normas para além da simples literalidade. Embora a vedação ao retrocesso não tenha sido o fundamento único do acórdão, a discussão jurídica demonstra que o conceito encontra amparo direto em garantias constitucionais positivadas e já embasou dezenas de decisões do tribunal, especialmente no campo do Direito Financeiro.
Especialistas e precedentes apontam que essa garantia não visa tornar as normas imutáveis nem engessar a revisão de políticas públicas perante restrições fiscais. Em vez disso, impõe que alterações legislativas potencialmente regressivas respeitem três parâmetros centrais: * A preservação do núcleo essencial dos direitos fundamentais e sociais; * A relevância e o peso dos direitos atingidos diante de outros interesses constitucionais; * O cumprimento dos critérios de proporcionalidade, razoabilidade, isonomia e segurança jurídica.
Balizas para a regulamentação do IBS e da CBS
A relevância do julgamento ultrapassa a questão da compra de veículos automotores e atua como uma diretriz interpretativa para todo o novo modelo tributário. Ao mesmo tempo em que invalidou a exclusão baseada na gravidade dos diagnósticos, o STF manteve outros requisitos procedimentais previstos na lei complementar, reforçando que o legislador tem espaço para estabelecer condições de aplicação, desde que respeite o conteúdo fixado pelo poder constituinte.
Com esse posicionamento, o tribunal envia um sinal claro sobre a implementação da reforma tributária: a avaliação das leis regulamentadoras do IBS e da CBS não se restringirá à técnica e à eficiência arrecadatória, mas deverá observar com rigor os direitos, as garantias e as diretrizes sociais estabelecidas pela Constituição Federal.
What do you feel about this post?
Like
Love
Happy
Haha
Sad