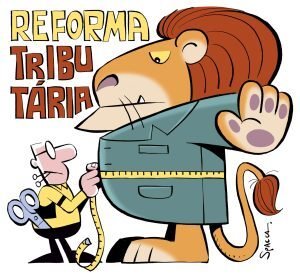
A Contribuição sobre Bens e Serviços (CBS) teve sua primeira cifra oficial divulgada antes mesmo de começar a ser cobrada, acendendo um alerta no setor empresarial. Em 28 de outubro, o Tribunal de Contas da União calculou em 11,3468% a alíquota de referência da CBS para 2027, percentual que a lei manda arredondar para 11,3% [1].
O valor, que ainda precisa de chancela do Senado até 15 de dezembro, superou com folga as previsões anteriores. O Ministério da Fazenda estimava 8,8% em 2024, enquanto o Comitê Gestor do IBS projetava 9,21% em julho.
O peso da neutralidade na arrecadação
A neutralidade almejada pela reforma tributária foca na arrecadação global, e não na carga individual de cada contribuinte. A Constituição estipula que a alíquota garanta, entre 2027 e 2033, receita equivalente à perda com PIS, Cofins, IPI e IOF-Seguros [3]. O tribunal fixou a meta em 4,9861% do PIB. Isenções e reduções para setores específicos, como cesta básica e saúde, acabam sendo compensadas na regra geral, onde opera o transporte rodoviário de cargas, desprovido de alíquota reduzida [5].
O dilema das pequenas empresas
Para o Simples Nacional, a definição da CBS trouxe dúvidas sobre a permanência no regime unificado ou a migração parcial para o modelo regular. A escolha impacta diretamente a geração de créditos para clientes corporativos. A proximidade dos prazos gerou questionamentos jurídicos sobre a calculabilidade das decisões empresariais sem parâmetros claros prévios.
A recomendação para os negócios é analisar detalhadamente a estrutura de custos, a base de clientes e os créditos gerados antes que os efeitos práticos da reforma entrem plenamente em vigor.
What do you feel about this post?

Like

Love

Happy

Haha

Sad