Diante de uma taxa de inadimplência que atingiu 25,44% em setembro, a Caixa Econômica Federal optou por ampliar as provisões para cobrir perdas com empréstimos e restringir a liberação de novos recursos voltados ao agronegócio.
Apesar do avanço dos calotes, a exposição do banco ao setor é relativamente baixa, respondendo por 4,1% da carteira total da instituição. Isso limita o impacto da crise sobre os resultados financeiros, embora tenha gerado reflexos na qualidade dos ativos em outras linhas de crédito.
No acumulado de 12 meses, o saldo dos empréstimos rurais apresentou queda de 1,9%, encerrando o período em R$ 60,6 bilhões. Entre janeiro e setembro de 2026, as novas concessões despencaram 23%, somando R$ 9 bilhões, enquanto o índice de cobertura de provisões para os contratos de maior risco alcançou a marca de 60%.
Mudança de estratégia e acordos
A diretoria do banco sinalizou que o foco atual é mitigar novos riscos e priorizar a recuperação de valores já emprestados. Para isso, a instituição tem reavaliado o perfil das operações, renegociando acordos e revisando as garantias apresentadas pelos produtores rurais.
De acordo com Adriano Matias, vice-presidente de varejo da Caixa, a pressão sobre o setor é impulsionada por financiamentos firmados em 2021 e 2022, cujos períodos de carência se encerraram recentemente. O momento adverso une o encarecimento dos custos de produção a cotações de commodities abaixo das projeções iniciais dos agricultores.
Apesar das dificuldades, o executivo avalia que os tomadores mantêm a disposição e a capacidade de quitar seus débitos. Como resultado de cobranças direcionadas, mais de 3.600 devedores buscaram a repactuação de contratos, viabilizando cerca de R$ 4 bilhões em acordos estruturados sob as diretrizes da MP 1.376.
“É onde tem, de fato, o nosso maior cuidado e reforço de provisão em função do cenário que é amplamente divulgado, conhecido pelo mercado como um todo”, afirmou Marcos Brasiliano Rosa, vice-presidente de finanças e controladoria da Caixa, durante a apresentação dos resultados, nesta sexta-feira (13).
Com o avanço dessas reestruturações, a administração espera normalizar a curva de inadimplência, embora a efetividade da recuperação dependa diretamente do fluxo de pagamentos nos próximos meses. Diferente do Banco do Brasil — que sentiu forte impacto no lucro devido à alta exposição ao campo —, a Caixa mantém seu foco estratégico ancorado no crédito imobiliário.
Crédito imobiliário e despesas
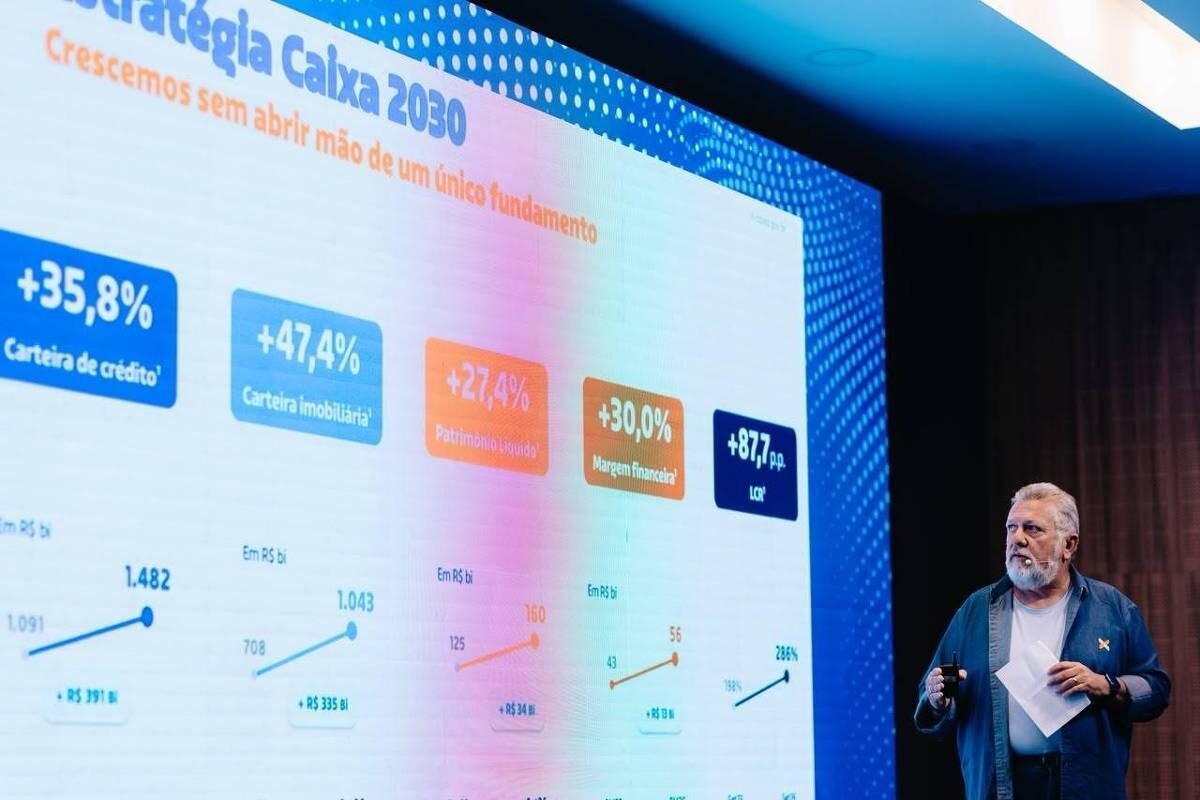
O financiamento à habitação registrou saldo de R$ 1,043 trilhão em setembro, alta de 15,5% em 12 meses. O montante representa 70,4% de toda a carteira de crédito do banco e equivale a 68,2% do mercado nacional de habitação. As novas contratações habitacionais atingiram R$ 210,1 bilhões nos primeiros nove meses de 2026, com forte impulso das operações via recursos de poupança (SBPE), que dobraram na comparação anual.
No tocante às despesas, o banco registrou alta nos custos com pessoal após o acordo coletivo fechado em setembro, que gerou impacto trimestral de R$ 650 milhões — incluindo R$ 350 milhões em bônus de desempenho. Além disso, a paralisação de cerca de 20 dias no mesmo mês provocou atrasos operacionais, levando a instituição a revisar a projeção de crescimento da carteira de infraestrutura para aproximadamente 1% no ano.
Apesar dos desafios operacionais e do cenário adverso no campo, a Caixa projeta fechar o ano com uma carteira de crédito total de R$ 1,5 trilhão, adotando critérios mais seletivos para novas liberações comerciais e agrícolas.
What do you feel about this post?

Like

Love

Happy

Haha

Sad