O setor brasileiro de crédito privado passou por profundas transformações nos últimos anos. Com a expansão expressiva das negociações de debêntures e o avanço do financiamento corporativo via mercado de capitais, a dinâmica de preços mudou e o leque de atuação dos gestores foi ampliado.
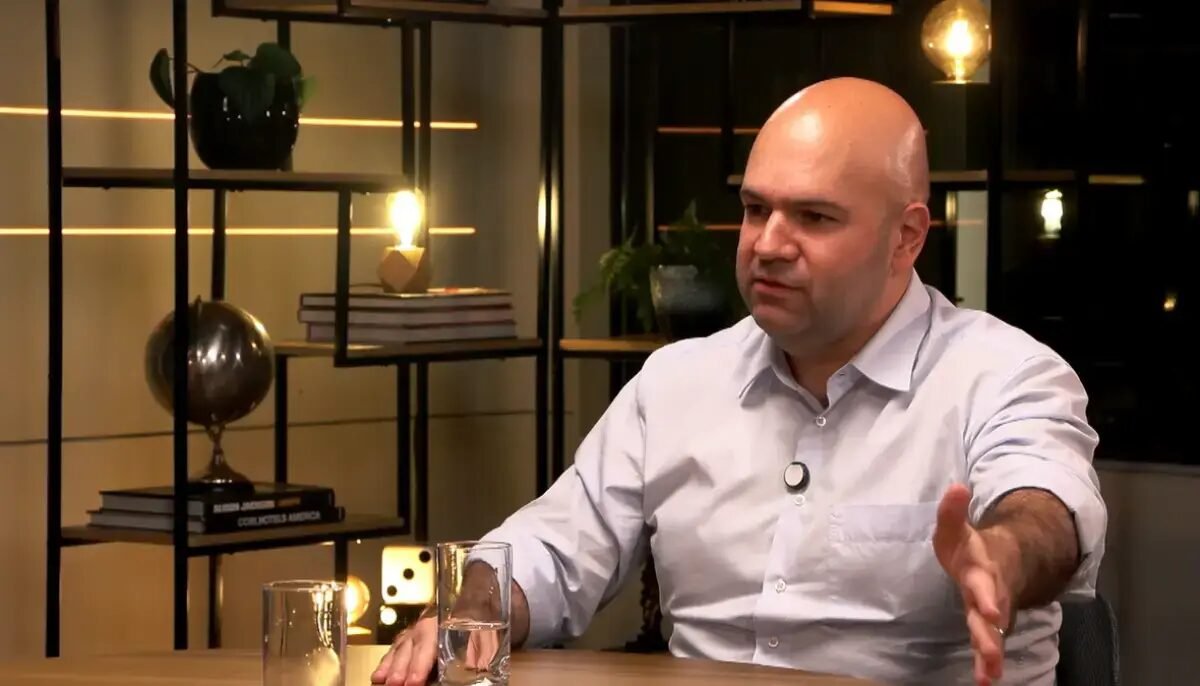
Na avaliação de Ulisses Nehmi, CEO da Sparta, esse movimento ajuda a explicar a maior volatilidade observada nos fundos da categoria. As oscilações, porém, não representam necessariamente uma piora na qualidade dos ativos, mas refletem uma precificação mais transparente dos riscos.
“Antigamente já tinha o mesmo nível de risco, mas não era tão evidente. O que a gente tem hoje é muito mais eficiência. No final, você acaba falando mais de transparência”, afirma Nehmi, que participou de um painel sobre o futuro do crédito privado no Encontro com Gestores, evento promovido pela Icatu Seguros.
O amadurecimento, acrescenta, exige mais atenção à seleção dos ativos e à capacidade de aproveitar oportunidades, afirma o executivo da Sparta, que conquistou o segundo lugar em Fundos de Infraestrutura (FI-Infra) na Premiação Outliers InfoMoney em 2025 e repeteu o desempenho na mesma categoria em 2026.
Crescimento expressivo das debêntures
Uma das maiores evidências dessa transformação é a expansão do mercado secundário. Há cerca de dez anos, o volume negociado em debêntures ficava entre R$ 1 bilhão e R$ 2 bilhões por mês. Atualmente, chega a dezenas de bilhões de reais, segundo Nehmi.
“Hoje negocia sempre não sei quantos bilhões de reais. Então, a gente está falando de 50, 70 vezes de crescimento em dez anos”, diz o executivo.
O aumento da liquidez abriu espaço para estratégias que antes eram mais difíceis de implementar. Também acompanhou uma mudança na estrutura de financiamento das empresas brasileiras: o mercado de capitais passou a responder pela maior parte dos recursos destinados às companhias, superando o crédito bancário tradicional.
“Um ponto super relevante é que o financiamento das empresas hoje no Brasil já é majoritariamente feito pelo mercado de capitais”, afirma Nehmi. Os dados da Anbima ajudam a dimensionar a expansão: entre janeiro e setembro de 2026, as negociações de debêntures somaram R$ 689 bilhões, alta de 5,8% em relação ao mesmo período do ano anterior.
O cuidado com a pulverização de risco
O aumento do número de emissores e de operações exige cuidado com a composição das carteiras. Na avaliação de Nehmi, distribuir os investimentos entre muitos devedores não significa, necessariamente, diversificar os fatores de risco aos quais o fundo está exposto.
Ele cita como exemplo operações nas quais milhares de empresas aparecem como pagadoras, mas dependem de um mesmo comprador para manter suas atividades. Nesse caso, um problema em um elo importante da cadeia pode afetar simultaneamente uma parcela expressiva dos devedores.
“Às vezes você está simplesmente aumentando o número de emissores, mas não está conseguindo acompanhar ou identificar de onde exatamente vem o risco. Se você tiver um problema em um elo da cadeia importante, de repente afeta a dinâmica de todos aqueles 10 mil sacados”, afirma. “Então, não necessariamente porque você pulverizou, você tem menos risco.”
A distinção ajuda a explicar a postura preventiva defendida pela gestora. “Um exemplo que a gente fala muito aqui no crédito é que mais importante do que acertar é não errar”, diz Nehmi. “Se você tiver um emissor cujos números estão começando a ficar estranhos e não está gostando disso, se tiver a possibilidade de desinvestir, de repente é muito melhor do que pagar para ver.”
O papel da previdência nas oscilações
A estrutura dos fundos de previdência oferece uma vantagem para a gestão de crédito, segundo o gestor da Sparta. Como esses veículos têm passivos de prazo mais longo e maior persistência, seus gestores tendem a enfrentar menos pressão para vender ativos em momentos de volatilidade do que os fundos abertos tradicionais.
A característica pode permitir a compra de títulos de empresas com boa qualidade de crédito que estejam sendo negociados com desconto por causa da necessidade de liquidez de outros investidores. É uma oportunidade de capturar o chamado prêmio de liquidez.
“Às vezes os preços oscilam, ficam muito mais baratos, e comprar nota de 100 por 90 é ótimo. Todo mundo quer comprar bons ativos com preços descontados”, afirma Nehmi. Para ele, a estabilidade dos recursos na previdência permite que o gestor aproveite essas situações com mais eficiência.
A estratégia não depende, porém, de tentar prever quando os spreads estarão mais elevados. “Na hora que tiver bom mesmo para investir, eu acho que ninguém vai querer investir. Se você já tiver investido e o gestor for bom, tiver uma gestão ativa, provavelmente ele vai estar investindo”, diz. “Você faz a alocação e deixa na mão do gestor aquele budget de risco para a gestão ativa aproveitar as oportunidades quando elas forem aparecer”, finaliza.
What do you feel about this post?

Like

Love

Happy

Haha

Sad