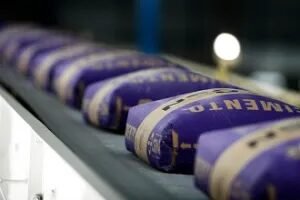
Depois de firmar um acordo de exclusividade na semana anterior, a CSN (CSNA3) concretizou a alienação da CSN Cimentos para a Huaxin Building Materials, alcançando um valor de firma (EV) de R$ 12,7 bilhões. Com o anúncio, os papéis da siderúrgica registraram valorização de 1,81%, sendo negociados a R$ 4,49 no encerramento do pregão, embora tenham perdido o fôlego em relação às máximas registradas ao longo do dia.
Mesmo que novas negociações de ativos sejam exigidas para conduzir a alavancagem da CSN a patamares mais equilibrados, o Bradesco BBI enxerga o desfecho bem-sucedido da venda da divisão cimenteira como um alívio fundamental para as finanças da organização até 2027.
Projeções para a dívida e impacto nos juros A instituição financeira projeta que a transação diminua o endividamento líquido da CSN de R$ 42 bilhões — marca registrada no segundo trimestre de 2026 — para cerca de R$ 29 bilhões. Essa movimentação deve enxugar a alavancagem em aproximadamente 0,7 vez, situando-se em 2,8 vezes na proporção dívida líquida sobre o EBITDA (lucro antes de juros, impostos, depreciações e amortizações). Ao incluir os pré-pagamentos de minério de ferro, o indicador de alavancagem alcançaria patamares próximos a 4,1 vezes.
Além disso, o banco estima que o acordo traga um corte que varia de R$ 1 bilhão até R$ 1,5 bilhão nos gastos anuais com o pagamento de juros.
Análise do mercado financeiro Para o BBI, a negociação reflete um múltiplo de 8 vezes no indicador EV/EBITDA, superando a média histórica de aproximadamente 6,5 vezes observada em companhias similares na América Latina.
Em documento assinado pelo analista Daniel Sasson, o Itaú BBA classificou a novidade de maneira favorável. Trata-se da segunda e mais expressiva fase do plano de desalavancagem da CSN, precedida pela comercialização da SWT por aproximadamente R$ 3,1 bilhões.
Apesar de o negócio sanar o principal ponto crítico apontado pelos analistas na tese voltada aos papéis da CSN — a estrutura de capital excessivamente alavancada —, o BBA ressalta que o horizonte da geração de fluxo de caixa livre permanece sob pressão. Isso ocorre devido à retração no ritmo operacional e aos pesados investimentos que ainda se fazem necessários para impulsionar a expansão na área de mineração.
What do you feel about this post?

Like

Love

Happy

Haha

Sad