Impulsionado pela expressiva expansão dos produtos de renda fixa, o mercado de ETFs (Exchange Traded Funds) tem conquistado cada vez mais espaço entre os investidores brasileiros. Dados da Anbima revelam que o patrimônio total desses fundos experimentou um salto impressionante de 172%, saindo de R$ 50,3 bilhões em janeiro de 2025 para alcançar R$ 136,7 bilhões em agosto de 2026.
Durante esse intervalo, os ETFs de renda fixa dispararam de R$ 9,2 bilhões para R$ 68 bilhões, chegando a superar o volume da renda variável no mês de agosto. Contudo, em setembro, os fundos atrelados à renda variável reassumiram a liderança temporária, registrando R$ 68,7 bilhões sob gestão.
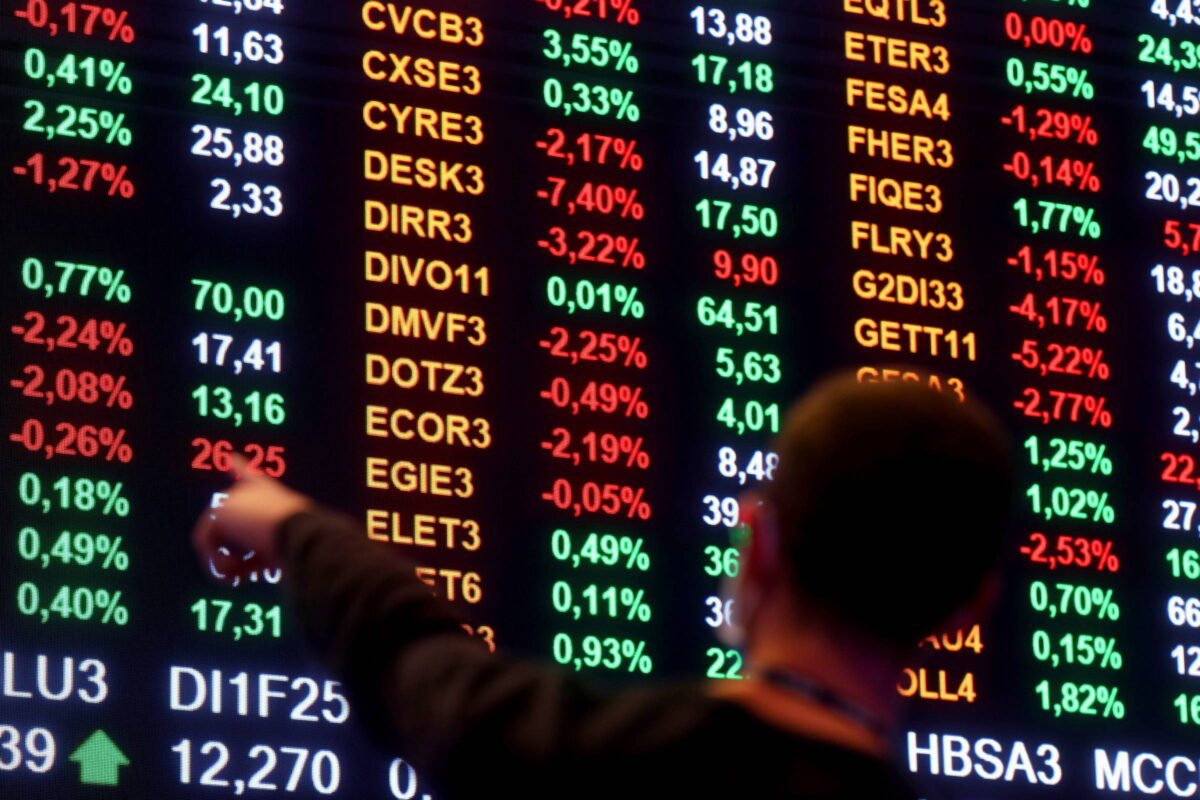
O que é um ETF? De forma prática, um ETF consiste em um fundo de investimento cujas cotas são negociadas diretamente na Bolsa de Valores. A sua principal proposta é replicar o desempenho de um determinado índice financeiro, permitindo que o investidor obtenha exposição a uma carteira inteira de ativos por meio de uma única transação, sem a necessidade de comprar cada papel separadamente.
O avanço desse mercado ocorre em um ambiente de taxas de juros ainda elevadas, o que mantém a atratividade da renda fixa convencional e pressiona os fundos de gestão ativa a apresentarem retornos capazes de superar suas taxas. É justamente nesse contexto que os custos menores dos ETFs se tornam um diferencial competitivo relevante para o público.
Fatores impulsionadores e vantagens tributárias A popularização dos ETFs está ancorada em vantagens como custos operacionais reduzidos, maior facilidade de acesso, diversificação simplificada e, especificamente nos produtos de renda fixa, benefícios tributários estratégicos.
Para Danilo Jusan, reitor do Ibmec-RJ, o fator econômico pesa bastante: enquanto fundos tradicionais cobram taxas de administração e, por vezes, de performance — o que corrói parte da rentabilidade —, os ETFs costumam trabalhar com taxas de administração bem mais enxutas. O especialista também aponta a transparência na composição das carteiras como um grande atrativo.
Na visão de Cauê Mançanares, CEO da gestora independente Investo, o produto deixou de ser exclusividade de investidores institucionais e conquistou as pessoas físicas. No segmento de renda fixa, o apelo é reforçado pela eficiência tributária. As alíquotas de Imposto de Renda variam de acordo com o prazo médio da carteira: 25% para aplicações de até 180 dias, 20% de 181 a 720 dias, e 15% para prazos superiores a 720 dias. Além disso, não há a incidência do “come-cotas” nem de IOF. Em contrapartida, na renda variável, a tributação é de 15% sobre o ganho líquido na venda ou de 20% em operações de day trade, recolhidas via Darf pelo próprio investidor.
Perfil e crescimento do investidor O número de contas ativas em ETFs cresceu 74% no período analisado, passando de 1,04 milhão em janeiro de 2025 para 1,81 milhão em agosto de 2026. Na Investo, o salto foi de aproximadamente 42 mil cotistas no início de 2023 para mais de 300 mil após pouco mais de três anos.
Apesar da alta expansão, os ETFs ainda representam uma fatia modesta do mercado financeiro nacional. Com R$ 136,7 bilhões em agosto, equivalem a pouco mais de 1% dos R$ 11,53 trilhões acumulados por toda a indústria de fundos. Nos Estados Unidos, o cenário é consideravelmente mais maduro: dados da ETFGI mostram que o país contava com 5.590 ETFs e um patrimônio de US$ 15,74 trilhões (R$ 81,1 trilhões) no encerramento de julho. No Brasil, o número de produtos passou de 115 para 225 em setembro de 2026, alta de 95%.
Perspectivas e novos modelos Especialistas avaliam que o crescimento brasileiro é estrutural e motivado pela entrada de novos entrantes, e não apenas pela migração de recursos de outras modalidades. Embora o modelo tradicional brasileiro seja de fundos passivos indexados, a Comissão de Valores Mobiliários (CVM) incluiu a regulamentação de ETFs de gestão ativa em sua Agenda Regulatória de 2026, prevendo consultas públicas.
Inovações desse tipo já começam a surgir no país, a exemplo do lançamento do JTEK39 pela J.P. Morgan Asset Management na B3. Contudo, obstáculos como a escassez de educação financeira, a preferência dos grandes bancos por produtos próprios e a forte cultura enraizada em torno do CDI ainda figuram como desafios para a consolidação definitiva do setor no Brasil.
What do you feel about this post?

Like

Love

Happy

Haha

Sad