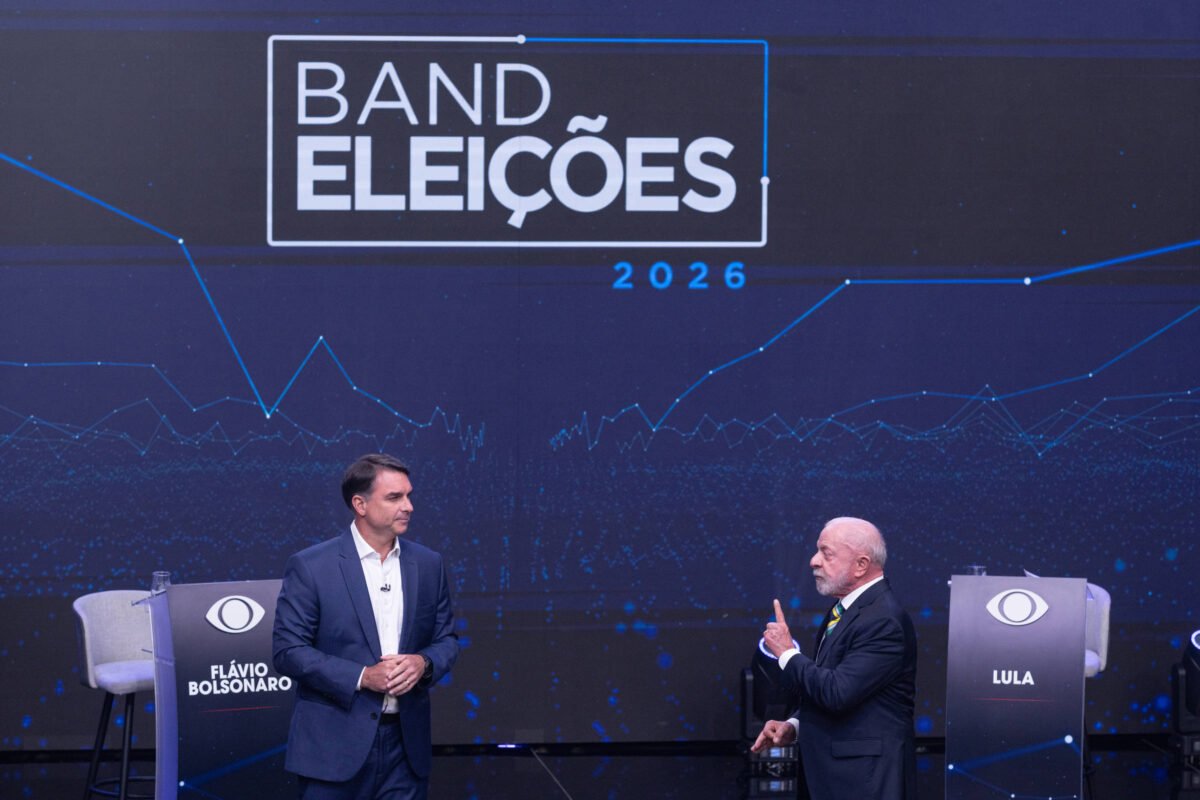
Durante entrevista à Globo na semana passada, o presidente Lula defendeu o que chamou de “maior política de crédito que o país já conheceu”. Na mesma linha, Flávio Bolsonaro e sua assessora Daniella Marques também propõem políticas para oferecer mais crédito, usando a Caixa como “o grande braço de apoio” para isso.
Por trás desses discursos, está a premissa de que políticas de expansão de crédito efetivamente expandem o crédito. Contudo, a dinâmica econômica é mais complexa do que aparenta à primeira vista.
O impacto da oferta e da demanda
Para ilustrar o mecanismo, imagine um programa de subsídios à compra de laranjas. Ele impulsionaria a demanda, elevando preços e expectativas, o que faria produtores rurais destinarem mais espaço para esse cultivo, gerando maior produção de laranjas.
Por outro lado, um programa de estímulos à compra de quadros de Tarsila do Amaral não vai gerar mais quadros dela, que morreu há 53 anos. A demanda por quadros aumenta, mas a oferta não tem como reagir. Assim, os preços dos quadros sobem, mas a quantidade não muda.
As políticas de estímulo ao crédito defendidas pelos candidatos geram maior demanda por crédito. No entanto, elas só vão aumentar a quantidade de crédito se a oferta conseguir responder.
Para onde vai o dinheiro?
A oferta de crédito depende do montante poupado pelas famílias, pelo governo (através da diferença entre impostos e gastos) e dos empréstimos tomados no exterior.
Assim como ocorreu nos exemplos das laranjas e das obras de arte, uma demanda maior por crédito resulta em preços mais elevados. No mercado financeiro, o preço do crédito é a taxa de juros. Diante desse encarecimento, as famílias podem poupar mais, investidores estrangeiros podem trazer recursos para o Brasil e o governo pode adotar cortes de gastos ou elevação de tributos. A questão central, portanto, reside na magnitude dessa resposta.
Atualmente, cortes de gastos e aumentos de impostos são tratados pelos candidatos como temas isolados da taxa de juros. Além disso, as decisões de consumo das famílias demonstram pouca variação em relação à taxa básica de juros; raras são as pessoas que alteram planos de consumo porque a taxa Selic foi de 13% para 15%.
Em contrapartida, as empresas alteram significativamente seus planos de investimento quando a taxa de juros real sobe dois pontos percentuais. Projetos viáveis com juros menores tornam-se inviáveis com taxas mais altas, fazendo com que essas companhias desistam de tomar empréstimos.
Com isso, a alta nos juros provocada pela maior procura por crédito acaba reduzindo o endividamento das empresas em proporção muito superior ao estímulo gerado na poupança das famílias.
Fluxo externo e dilema político
Resta, portanto, o fluxo de capitais estrangeiros. A elevação dos juros pode atrair investidores de fora para poupar no Brasil, ampliando a oferta de recursos. Embora esse efeito exista, ele tem limitações; caso fosse massivo, a taxa básica de juros brasileira não conseguiria permanecer em patamares tão altos por tanto tempo.
Em resumo, as políticas de expansão do crédito até promovem o setor por um lado, mas acarretam juros mais elevados, sufocando o crédito corporativo devido à reação das empresas. O saldo líquido dessa expansão depende diretamente do aumento do endividamento externo.
Diante desse cenário, os candidatos precisam fazer uma escolha clara entre adotar políticas que expandem o crédito ou buscar medidas que reduzam a taxa de juros básica. Caso contrário, continuarão a prometer o impossível: aumentar a oferta de quadros de Tarsila do Amaral.
What do you feel about this post?

Like

Love

Happy

Haha

Sad