Os custos de financiamento de longo prazo da França atingiram 5%, patamar de referência alcançado pela última vez em 2002, à medida que os investidores demonstram preocupação crescente com a estabilidade política do país e a situação de suas finanças públicas.
Uma nova onda de vendas em uma quarta-feira (21) elevou os rendimentos dos títulos públicos franceses de dez anos em até 0,08 ponto percentual, levando-os ao patamar de 5% e acumulando uma alta superior a 0,2 ponto percentual na semana.
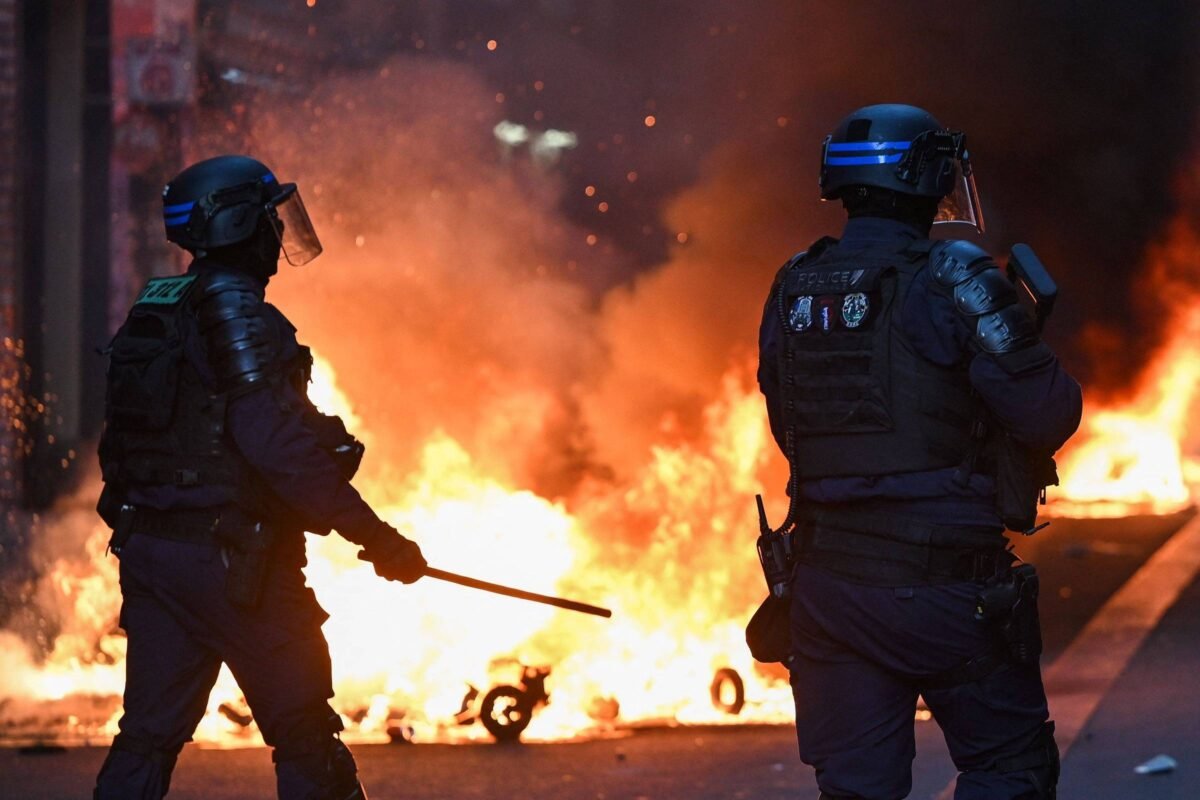
Tensão social e impacto no G7 Os movimentos ocorrem após uma série de protestos em várias cidades do país contra a alta dos preços, a desigualdade, os cortes de gastos públicos e as condições de serviços como educação. As manifestações terminaram em depredações, invasões de prefeituras e mais de 2.400 detidos.
Os custos de financiamento da França dispararam nos últimos meses, já que estavam em 3,2% no fim de fevereiro. O país foi o mais afetado por uma ampla onda de vendas nos mercados de títulos do G7, pois a guerra no Irã alimentou a inflação e exerceu pressão especialmente forte sobre economias com elevados níveis de endividamento e grandes déficits orçamentários. Os rendimentos dos títulos sobem quando seus preços caem.
“A disposição política para qualquer consolidação fiscal antes da eleição é muito, muito baixa”, afirmou Jeff Mueller, codiretor de renda fixa da Morgan Stanley Investment Management, acrescentando que há bastante espaço para “a situação piorar daqui para a frente”.
O diferencial —ou spread— atentamente acompanhado entre os custos de financiamento de dez anos da França e da Alemanha subiu para perto de 1,6 ponto percentual nesta quarta-feira, igualando a máxima intradiária atingida durante as negociações voláteis no início deste mês. Esse patamar não era visto desde a crise da dívida da zona do euro, há mais de uma década.
Perspectivas econômicas e políticas “A situação política é bastante adversa, e é difícil imaginar uma melhora em breve”, comentou John Stopford, chefe de renda de múltiplos ativos da gestora Ninety One.
O “caminho de menor resistência”, acrescentou Stopford, seria uma ampliação do spread francês até a eleição presidencial de abril. Segundo ele, é improvável que o Banco Central Europeu intervenha sem uma deterioração significativa em relação aos níveis atuais.
A Moody’s divulgará na sexta-feira sua decisão sobre a classificação de risco da França, e um rebaixamento é uma possibilidade real, uma vez que a perspectiva da atual nota Aa3 já é negativa.
What do you feel about this post?

Like

Love

Happy

Haha

Sad