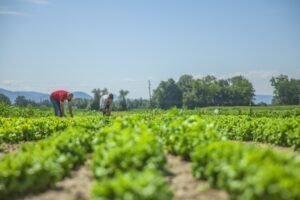
Uma propriedade rural que ultrapassa a extensão de quatro módulos fiscais pode ter a impenhorabilidade garantida sobre uma fração de até esse mesmo limite, desde que fique comprovada a exploração familiar no local. A determinação é da 4ª Câmara Cível do Tribunal de Justiça de Goiás, que assegurou a proteção parcial de uma fazenda de 269,2 hectares — o equivalente a cerca de 8,97 módulos fiscais — no município de Iporá (GO).
A demanda judicial teve início a partir de uma ação de cobrança movida pelo Banco do Brasil. Na ocasião, o proprietário argumentou que a terra é cultivada em regime de economia familiar, solicitando assim a imunidade à penhora garantida pela Constituição para pequenas propriedades rurais trabalhadas pelo núcleo familiar.
Na primeira instância, a juíza Simone Pedra Reis, da 1ª Vara Cível da Comarca de Iporá (GO), entendeu que o imóvel se enquadra como média propriedade por superar o teto legal, negando o pedido de “fatiamento” do bem para blindar apenas uma parte.
Patrimônio mínimo e proporcionalidade
Ao julgar o recurso do produtor rural, o relator da matéria, desembargador Kisleu Dias Maciel Filho, apontou que o Superior Tribunal de Justiça adotou o patamar de quatro módulos fiscais por falta de uma lei específica que conceitue a pequena propriedade rural. Contudo, o magistrado ressaltou que deixar um imóvel totalmente vulnerável à execução só por ultrapassar minimamente esse teto fere o objetivo da legislação, que visa garantir a subsistência da família.
“Se o ordenamento considera quatro módulos fiscais como dimensão máxima do patrimônio rural merecedor de proteção executiva, não parece proporcional que o produtor que possua pequena extensão adicional perca integralmente a tutela que seria assegurada a quem detivesse exatamente quatro módulos.”
Na visão do relator, a leitura da lei mais alinhada à Constituição é aquela que restringe a penhora apenas à área que excede o limite, mantendo a integridade de um patrimônio produtivo essencial.
“De um lado, conserva-se ao produtor rural e à sua família a parcela necessária à continuidade de sua atividade econômica. De outro, preserva-se o direito do credor à satisfação de seu crédito, pois toda a extensão excedente permanece, em princípio, sujeita aos atos executivos.”
Delimitação técnica da área
O colegiado destacou que a impenhorabilidade parcial não dá o direito ao devedor de selecionar arbitrariamente quais 120 hectares — equivalentes aos quatro módulos fiscais — deseja manter dentro do total de 269,2 hectares. A prioridade é resguardar unicamente o núcleo produtivo essencial para o sustento da família.
O mapeamento exato da porção protegida ficará a cargo do juízo de origem, que precisará realizar uma avaliação técnica. Serão avaliados aspectos como a disposição física da terra, a posição das benfeitorias, as vias de acesso e a utilidade da unidade produtiva, liberando o restante para o andamento da execução da dívida.
Para o advogado João Domingos, representante do autor da ação, a decisão traz um equilíbrio importante para o setor.
“O ponto central é preservar as condições para que o produtor e sua família continuem trabalhando. Nesse caso, a comprovação da exploração familiar permitiu o reconhecimento da proteção de 120 hectares, mesmo com a propriedade ultrapassando quatro módulos fiscais. A dívida continua sendo cobrada, mas com respeito à parcela reconhecida como impenhorável”, afirmou o defensor.
What do you feel about this post?

Like

Love

Happy

Haha

Sad