As fusões e aquisições são comuns no setor empresarial, assim como são as operações de reorganização societária, cisão, incorporação e transformação. Essas mesmas operações também fazem parte de outro setor importante da vida econômica da sociedade contemporânea: o segmento sem fins lucrativos, que reúne uma parcela relevante dos hospitais, universidades e escolas.
Raízes históricas e o cenário atual Em razão do seu passado colonial, no qual os primeiros hospitais foram instituídos pelas irmandades da misericórdia, criadas por iniciativa da Rainha Dona Leonor, e as escolas, por ordens religiosas ou comunidades de imigrantes, o Brasil ainda tem hoje importantes hospitais, escolas e universidades privadas mantidos por associações ou fundações sem fins lucrativos. Essas instituições, por sua vez, enfrentam os mesmos desafios de competição presentes no ambiente empresarial.
Para estudarmos as fusões e aquisições no setor, dois elementos sobressaem pela sua ausência: proprietários e fins lucrativos.
Como se sabe, fundações e associações têm, como as sociedades, instituidores, mas delas se distinguem por não terem proprietários. Por isso, quando essas entidades se engajam em operações de fusão e aquisição, adotam uma de duas formas: a transferência gratuita do controle ou a alienação onerosa do estabelecimento.
Transferência gratuita do controle A primeira forma se dá, nas associações, pela troca de associados que compõem a assembleia geral e, nas fundações, dos membros do conselho curador ou superior. Essas operações não podem ser onerosas porque, para que as entidades gozem de imunidades e isenções tributárias, lhes é vedado conceder vantagens econômicas a associados e dirigentes. Por isso, essa é a forma mais comum para transações envolvendo entidades sem fins lucrativos em ambas as pontas.
Foi assim que os irmãos maristas assumiram a gestão de diversos colégios e universidades, e foi assim que os irmãos camilianos constituíram uma grande rede de hospitais em todo o Brasil. Mesmo movimento de integração se verifica no setor de comunicação, com a formação de grandes redes católicas integradas por canais concedidos a fundações e associações educativas.
Alienação onerosa e o contrato de trespasse Quando uma das pontas é composta por uma empresa, a forma recorrente é a alienação onerosa do estabelecimento, por meio de contratos de trespasse. De acordo com os artigos 1142 e 1143 do Código Civil brasileiro, o estabelecimento é conceituado como o complexo de bens organizado, para o exercício da empresa, por empresário, ou por sociedade empresária e pode ser objeto unitário de direitos e de negócios jurídicos, translativos ou constitutivos, que sejam compatíveis com a sua natureza. Mais adiante, prevê o código que é possível a alienação, usufruto ou arrendamento de estabelecimento por contrato, conhecido por trespasse, dispondo o código, nos artigos 1.144 a 1.149 sobre diversos efeitos dessa transação.
À primeira vista, dadas as referências do código a empresas e empresários, pode parecer que entidades sem fins lucrativos não têm estabelecimentos e, consequentemente, que lhes é vedado aliená-los por contratos de trespasse. Todavia, o ordenamento o permite.
O Código Tributário Nacional oferece um primeiro fundamento para essa conclusão. O artigo 133 fixa que a pessoa natural ou jurídica de direito privado que adquirir de outra, por qualquer título, fundo de comércio ou estabelecimento comercial, industrial ou profissional, e continuar a respectiva exploração, sob a mesma ou outra razão social ou sob firma ou nome individual, responde pelos tributos, relativos ao fundo ou estabelecimento adquirido, devidos até a data do ato, integralmente, se o alienante cessar a exploração do comércio, indústria ou atividade; ou subsidiariamente com o alienante, se este prosseguir na exploração ou iniciar dentro de seis meses a contar da data da alienação, nova atividade no mesmo ou em outro ramo de comércio, indústria ou profissão.
O dispositivo deixa claro que, para fins fiscais, há regulação do trespasse entre quaisquer entes privados, sejam eles com ou sem fins lucrativos, merecendo igualmente destaque o fato de que tal distinção tampouco existe para fins de apuração de impostos, ressalvadas as ocasionais isenções.
Regulação na saúde e na educação No campo regulatório, os Ministérios da Educação e da Saúde reconhecem a existência de escolas e hospitais, respectivamente, como estabelecimentos de educação e de saúde, e permitem a troca de suas entidades mantenedoras, essas sim pessoas jurídicas, sendo certo que a troca de mantença se dá por contrato de trespasse.
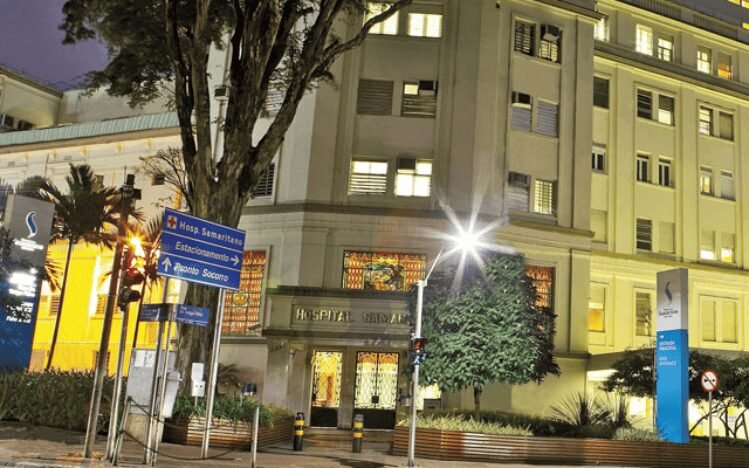
Desde 2015, por força da Lei 13.097, é permitida a participação direta ou indireta, inclusive controle, de capital estrangeiro na assistência à saúde prestada por pessoas jurídicas que mantenham hospitais gerais, inclusive filantrópicos, o que permite que os hospitais brasileiros possam se integrar a grandes redes internacionais de saúde, sejam elas com ou sem fins lucrativos. Merece atenção a compra do Hospital Samaritano, em São Paulo, pela United Health, por R$ 1,3 bilhão, pagos à Associação Samaritano após a transferência do estabelecimento hospitalar a uma recém-criada sociedade comercial, cujo capital foi então alienado ao adquirente (estratégia NewCo).
No campo da educação, a edição da Lei 9.394/1996 permitiu que os estabelecimentos de ensino fossem abertos ao setor empresarial, o que gerou um grande movimento de transformação de sociedades civis sem fins lucrativos em sociedades comerciais e a criação de grandes grupos empresariais financiados por fundos de private equity internacionais. Também merece destaque a abertura de capital de empresas educacionais que, enriquecidas pelos IPOs, passaram a adquirir diversos estabelecimentos de ensino superior, muitos deles de entidades sem fins lucrativos, a ponto de formar, no Brasil, a maior empresa mundial de ensino superior (Kroton, em 2016, com 1,6 milhão de alunos e 12.660 cursos).
Estratégias corporativas e o modelo anglo-saxão Todas essas grandes operações de fusões e aquisições no setor sem fins lucrativos ocorreram com uso de estratégias e estruturas comuns ao setor empresarial, adaptadas, porém, às particularidades de um setor rico e relevante, mas sem proprietários.
As negociações iniciam-se com os costumeiros acordos de confidencialidade (NDA ou Non-Disclosure Agreements) seguidos de pré-contratos (MoU ou Memorandum of Understanding) onde se estabelecem cláusulas de exclusividade de negociação, regras para a verificação legal do estabelecimento-alvo (due diligence), prazos para encerramento das negociações (que devem ser conduzidas de boa-fé) e condições precedentes para o negócio.
Verificada a sanidade legal do estabelecimento-alvo e o interesse do comprador em adquiri-lo, passa-se à estruturação da transação em si, com a identificação dos ativos tangíveis e intangíveis, quadro de pessoal, clientela e contratos-chave que compõem o estabelecimento a ser alienado, os quais serão transferidos a uma nova sociedade comercial, recém-constituída pela vendedora (a prosaica NewCo), cujas cotas ou ações representativas do capital social serão alienadas à adquirente mediante o pagamento do preço avençado. Costumeiramente, tal transação determina o depósito de parcela do valor do preço em conta vinculada administrada por banco custodiante (escrow account), como garantia do comprador contra o risco de arcar com possíveis contingências identificadas na verificação legal. O prazo de constituição da garantia varia de um a cinco anos, conforme a natureza da contingência, sendo comum a previsão de liberação progressiva do saldo na ausência de evento adverso.
Como se observa da descrição acima, o Brasil segue o tradicional modelo anglo-saxão de estruturação legal de fusões e aquisições, e o faz por conta do já citado artigo 133 do Código Tributário Nacional, como estratégia para mitigar a transmissão de passivos, que, atrelados à inscrição fiscal do estabelecimento, remanescem na antiga pessoa jurídica.
Distingue-se, apenas, na predileção pela arbitragem como meio de resolução de conflitos, em substituição ao Judiciário, recorrente nos contratos com americanos. E faz-se assim no Brasil por diversos fatores, como a ausência de varas empresariais na maioria das jurisdições, a multiplicidade de recursos e incidentes processuais que atrasam a conclusão do litígio, a necessidade de a discussão ser conduzida em português e a publicidade que a disputa terá se for ao foro.
Todos esses fatores são mitigados na arbitragem, conduzida em tribunais com árbitros especializados, que podem conduzir o procedimento em idioma estrangeiro e em sigilo, com celeridade e decisão irrecorrível.
What do you feel about this post?

Like

Love

Happy

Haha

Sad