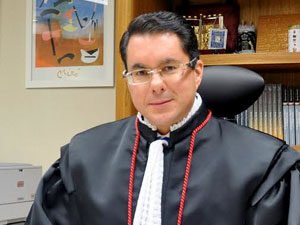
A ausência de definições sobre qual esfera judicial será responsável por julgar os litígios envolvendo o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) gera forte preocupação no cenário jurídico brasileiro, às vésperas da cobrança dos novos tributos. O alerta foi emitido pelo desembargador federal Marcus Abraham, integrante do Tribunal Regional Federal da 2ª Região, durante sua participação no II Fórum de Buenos Aires, realizado nesta quinta-feira (19/11).
Insegurança na implementação e modelo de IVA dual
Durante o painel “Sistemas Tributários em Transformação: Reformas, Competitividade e Segurança Jurídica no Brasil e na Argentina”, o magistrado ressaltou que a reforma tributária traz pontos positivos, a exemplo da simplificação e da não cumulatividade plena. No entanto, ele apontou que o processo de implantação carece de segurança jurídica.
“Na seara judicial a situação é ainda mais complexa e vaga, e por isso talvez venhamos a ter um significativo aumento da litigiosidade tributária. Pasmem, mas até o momento não se sabe qual Justiça — se a estadual ou a Federal — será a competente para julgar esses novos tributos”, declarou Abraham.
A complexidade surge do modelo de IVA dual adotado pelo país. Embora a CBS e o IBS compartilhem o mesmo fato gerador e ocorram na mesma operação econômica, possuem administradores distintos. Enquanto a Receita Federal fiscaliza a CBS e o Carf realiza o julgamento administrativo, o outro tributo fica sob a tutela do Comitê Gestor do IBS, formado por auditores e procuradores de estados e municípios.
Dúvidas processuais e custos duplicados
Esse arranjo provoca diversos questionamentos sem respostas claras. O magistrado destacou dúvidas sobre a necessidade de o contribuinte ajuizar ações idênticas em ambas as justiças, e se uma decisão estadual surtiria efeitos perante a União, mesmo sem a participação federal no processo.
Outros pontos em aberto envolvem a quantidade de execuções fiscais para uma única operação, a definição da autoridade coatora em mandados de segurança, o cumprimento de liminares via split payment e a comunicação entre tribunais com plataformas eletrônicas diferentes.
Para o magistrado, essa fragmentação resulta em ônus para ambos os lados. “A separação das ações duplica ou triplica os honorários, as custas judiciais e periciais, além de exigir várias garantias do juízo para sua defesa”, afirmou, pontuando também os custos operacionais adicionais para a Fazenda e o Judiciário.
Alíquotas elevadas e o maior IVA do mundo
Abraham também questionou a indefinição das alíquotas. O percentual conjunto, inicialmente projetado em 26,5%, pode alcançar quase 30%, considerando 11,3% para a CBS (estimativa do TCU), além de 14,5% de IBS estadual e 4% municipal. Com isso, o Brasil pode registrar o maior IVA global. “Além da insegurança jurídica por até o momento não conhecermos o seu montante, teremos um possível aumento da carga fiscal”, pontuou.
A transição, prevista para ocorrer entre 2026 e 2032, exigirá que as empresas calculem, paguem e cumpram obrigações acessórias de regimes antigos e novos simultaneamente.
Desafios do Imposto Seletivo e prazos
Outro ponto de instabilidade é o Imposto Seletivo, com vigência programada para 2027. O tributo foi regulamentado pela Medida Provisória 1.399/2026 no início do mês, sem o envio prévio do projeto de lei com as alíquotas definitivas ao Congresso. Na visão de Abraham, “nada gera mais insegurança jurídica” do que estabelecer um novo imposto por meio de medida provisória.
Sinais de instabilidade no cronograma também foram mencionados. A Receita Federal informou que o split payment deve operar somente no segundo semestre de 2027. Ademais, a OAB pediu o adiamento das etapas de 2027 para 2028, e Bernard Appy, arquiteto técnico da reforma, defendeu a postergação da cobrança da CBS.
“A solução não é simples e nem será perfeita. Mas o tempo é curto e exige definições, em nome da segurança jurídica”, concluiu o desembargador. O II Fórum de Buenos Aires é promovido por instituições como FGV Justiça, IDP, Faculdade de Direito da UBA e Fibe, reunindo especialistas para debates sobre democracia, economia e direito.
What do you feel about this post?

Like

Love

Happy

Haha

Sad