O sistema financeiro paraguaio conta com um mecanismo de proteção a correntistas semelhante ao FGC brasileiro, projetado para amparar depositantes em momentos de crise institucional. Trata-se do Fondo de Garantía de Depósitos (FGD), que assegura o ressarcimento de até 75 salários mínimos — o equivalente a 228,3 milhões de guaranis ou cerca de R$ 200 mil — por titular e por instituição financeira, abrangendo inclusive estrangeiros sem residência fixa no território paraguaio, conforme diretrizes do Banco Central do Paraguai.
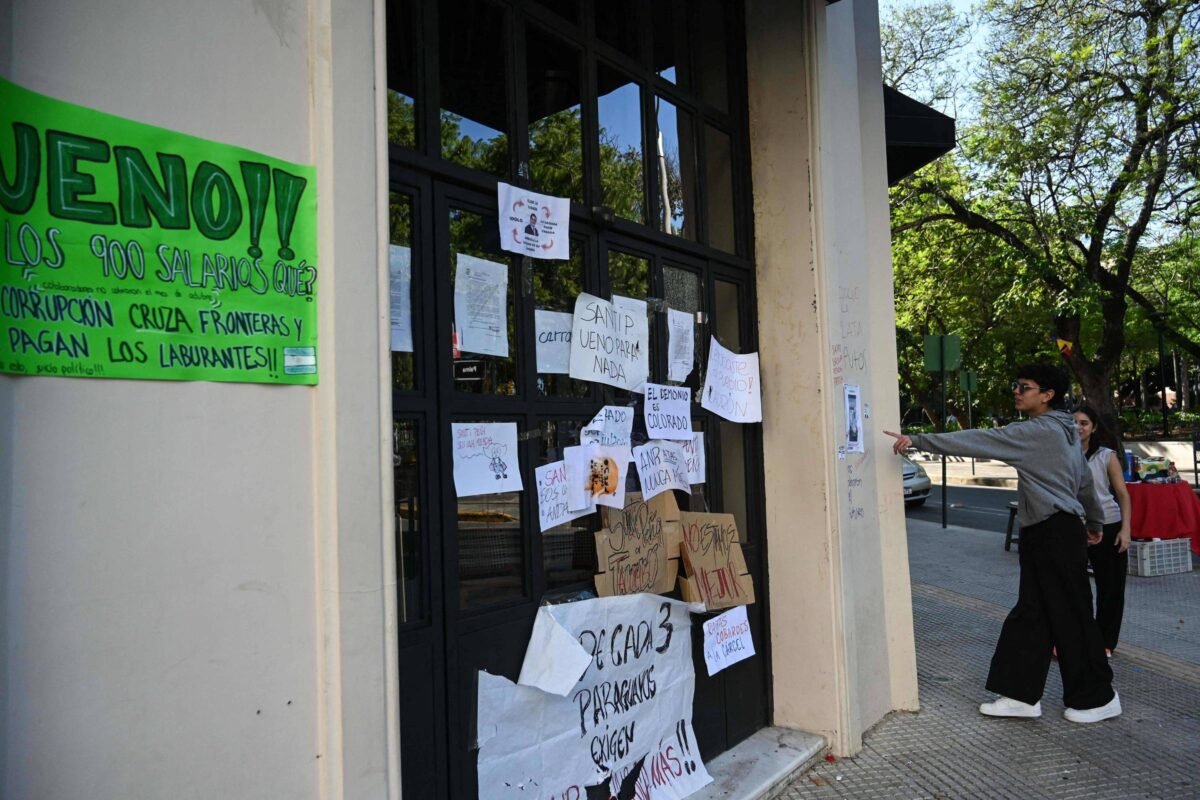
O recurso passa a ser acionado para efetuar a restituição de valores aos clientes do Ueno Bank, alvo de um processo de resolução conduzido pela autoridade monetária do país. A fase inicial de pagamentos foi fracionada e contempla, prioritariamente, correntistas com saldos de até 10 milhões de guaranis, isentos de pendências financeiras com o banco e que já possuam conta ativa em outra instituição bancária ou financeira do Paraguai.
Entenda como funciona o fundo de garantia Criado por meio da Lei nº 2.334 de 2003 e gerido pelo Banco Central do Paraguai, o FGD confere blindagem parcial aos saldos depositados em bancos e financeiras privadas devidamente regularizados.
Composto por aportes de origem pública e privada, o mecanismo recolhe obrigações financeiras periódicas das entidades participantes. Seus ativos ficam segregados do orçamento do próprio banco central, focando exclusivamente na salvaguarda dos correntistas durante crises sistêmicas. O Ueno Bank figura formalmente na relação de entidades aderidas ao sistema.
“O FGC brasileiro é uma associação privada, mantida pelas instituições associadas, enquanto o FGD paraguaio tem natureza híbrida, com financiamento público e privado”, afirma Marcelo Rubin Goldschmidt, advogado e fundador da GMZ Advisors, consultoria dedicada à diversificação patrimonial e ao desenvolvimento de negócios entre Brasil e Portugal.
Limites de cobertura e regras por titular O teto da proteção está fixado em 75 salários mínimos mensais, correspondentes a 228,3 milhões de guaranis (cerca de US$ 36,5 mil ou R$ 200 mil). Esse limite é apurado por indivíduo ou pessoa jurídica em relação a cada instituição financeira, desconsiderando a quantidade de contas abertas.
Dessa forma, quem mantinha múltiplos saldos no Ueno Bank precisa totalizar as quantias para verificar o enquadramento no patamar protegido. No caso de contas coletivas, o teto é rateado igualmente entre os titulares conforme a proporção de cada um.
Fabrício Bertini Pasquot Polido, advogado e sócio de L.O. Baptista, explica que o teto não aumenta conforme a quantidade de contas mantidas pelo cliente. “E a legislação vigente não faz distinção por nacionalidade”, afirma.
Critérios para liberação dos recursos A primeira etapa de restituição estabelecida pelo Banco Central do Paraguai exige o cumprimento simultâneo de três pré-requisitos: – Ter depósitos de até 10 milhões de guaranis – Não possuir dívidas com o Ueno Bank – Ter uma conta habilitada em outro banco ou financeira do Paraguai
Quem preenche tais condições e possui saldo dentro da faixa recebe a totalidade do montante. Os demais grupos serão contemplados gradualmente, conforme o avanço das etapas planejadas pelo órgão regulador.
Quem possui saldos superiores ou débitos pendentes Depositantes com valores acima de 10 milhões de guaranis mantêm o direito à cobertura, respeitando o teto geral de 228,3 milhões de guaranis por titular e instituição. Anteriormente, a autarquia havia sinalizado um adiantamento de até 40 salários mínimos, correspondentes a 121,76 milhões de guaranis, deduzindo eventuais débitos em atraso.
No que tange aos clientes endividados, a devolução de saldos sofre abatimento prévio das obrigações vencidas, ocorrendo compensação estrita entre o capital a receber e os débitos em aberto.
Jean Lucas Paiva, contador e sócio-proprietário e diretor comercial da Consult Seven, afirma que o cálculo precisa ser demonstrado ao cliente. “A regra não autoriza um desconto sem demonstração. É necessário conferir o saldo devedor, os encargos e a memória de cálculo”, afirma.
Correntistas sem relacionamento prévio em outro banco Aqueles que não mantêm conta em nenhuma outra instituição do Paraguai terão uma conta poupança aberta de forma automática em outro estabelecimento financeiro designado pelo sistema de garantia. A medida abrange inclusive cidadãos brasileiros que não possuem vínculo bancário prévio no país vizinho.
Modalidade de depósito e conversão de moeda O repasse aos clientes que já possuem conta no sistema financeiro paraguaio ocorrerá no domicílio bancário que apresentar o maior saldo. Para os demais, contas específicas serão abertas nas instituições parceiras do fundo.
Independentemente da moeda original do depósito — como o dólar —, a conversão para guaranis ocorrerá com base na cotação oficial fixada pelo banco central na data do início do processo de resolução, em 2 de novembro.
“Isso adiciona risco de conversão ao risco de crédito”, afirma Artur Ratc, especialista em direito internacional e doutor em ciências jurídicas e sociais.
Investimentos e aplicações cobertos Os Certificados de Depósito de Aforro (CDA) e demais aplicações a prazo fixo entram na garantia, desde que atendam aos requisitos legais. O teto permanece o mesmo: 75 salários mínimos por titular e instituição, englobando capital e rendimentos acumulados até a data da intervenção. Fundos de investimento, por outro lado, ficam excluídos do FGD.
Prazos e orientações de segurança A Lei nº 2.334/2003 estipula o prazo máximo de 15 dias corridos — prorrogáveis por igual período — para a conclusão do processo de recuperação de depósitos. Para o adiantamento emergencial anunciado, a autarquia previu trâmite de até cinco dias úteis.
Para consultas sobre onde o dinheiro será depositado, o Banco Central disponibilizou a plataforma online oficial (www.bcp.gov.py/fgd-pagos), onde é exigida a apresentação de documentos como Cédula de Identidad (CI), RUC ou Certidão de Registro Civil.
Diante de riscos de golpes, o órgão orienta os correntistas a preservarem seus comprovantes de extratos e a ignorarem abordagens suspeitas que solicitem senhas, códigos de autenticação ou o pagamento de taxas para a liberação de valores.
What do you feel about this post?

Like

Love

Happy

Haha

Sad