O mercado global de petróleo enfrenta um cenário intrigante oito meses após o início da guerra com o Irã. Embora as exportações do Oriente Mediano tenham apresentado alta desde o começo de setembro, os contratos futuros do Brent, principal referência internacional para a commodity, registraram uma valorização de 20%, alcançando US$ 115 por barril e aproximando-se do patamar recorde registrado em abril.
Dados da empresa de análise Vortexa apontam que, na semana encerrada em 23 de outubro, os envios superaram 17 milhões de barris diários, ficando apenas 4 milhões de barris por dia abaixo dos volumes observados em 2025. Três motivos principais ajudam a compreender a persistência dos preços altos.
O papel da China na demanda
O primeiro fator envolve uma reviravolta no apetite chinês pelo produto. Temendo problemas no abastecimento em março, Pequim baniu a exportação de derivados de petróleo, obrigando as refinarias a recorrerem aos estoques e os consumidores a reduzirem o consumo de combustíveis.
Como consequência, as importações chinesas de petróleo bruto despencaram quase pela metade entre fevereiro e junho, configurando uma retração de 6 milhões de barris diários. Essa dinâmica evitou que o maior choque de oferta da história provocasse uma disparada ainda mais drástica nas cotações.
A trégua firmada em junho entre Estados Unidos e Irã trouxe alívio aos preços. Nesse período, refinarias da China pressionaram pela revogação da proibição de exportação. Como as vendas do Golfo seguiam bloqueadas e instalações russas sofriam ataques da Ucrânia, as margens de lucro de refinarias em outras localidades atingiram marcas históricas.
A partir de julho, o governo chinês liberou novamente as exportações de derivados e as compras de petróleo bruto voltaram a subir. Conforme aponta Neil Crosby, da consultoria FGE NexantECA, nas três semanas que antecederam o dia 16 de outubro, as importações superaram em mais de 3 milhões de barris diários o patamar registrado em junho — volume suficiente para absorver parte do incremento nas exportações do Oriente Médio.
Disparada no frete marítimo
Apesar de uma leve retração recente nas compras chinesas, um segundo elemento segue encarecendo o produto: a alta nos custos do transporte marítimo. O próprio comportamento de compra adotado pela China intensificou esse cenário.
Em vez de fechar contratos por meio de cronogramas fixos anteriores, o país passou a buscar cotações mais vantajosas no mercado à vista. Essa mudança gerou uma demanda por petroleiros de difícil previsão e maior custo, conforme avalia Tom Reed, da Argus Media.
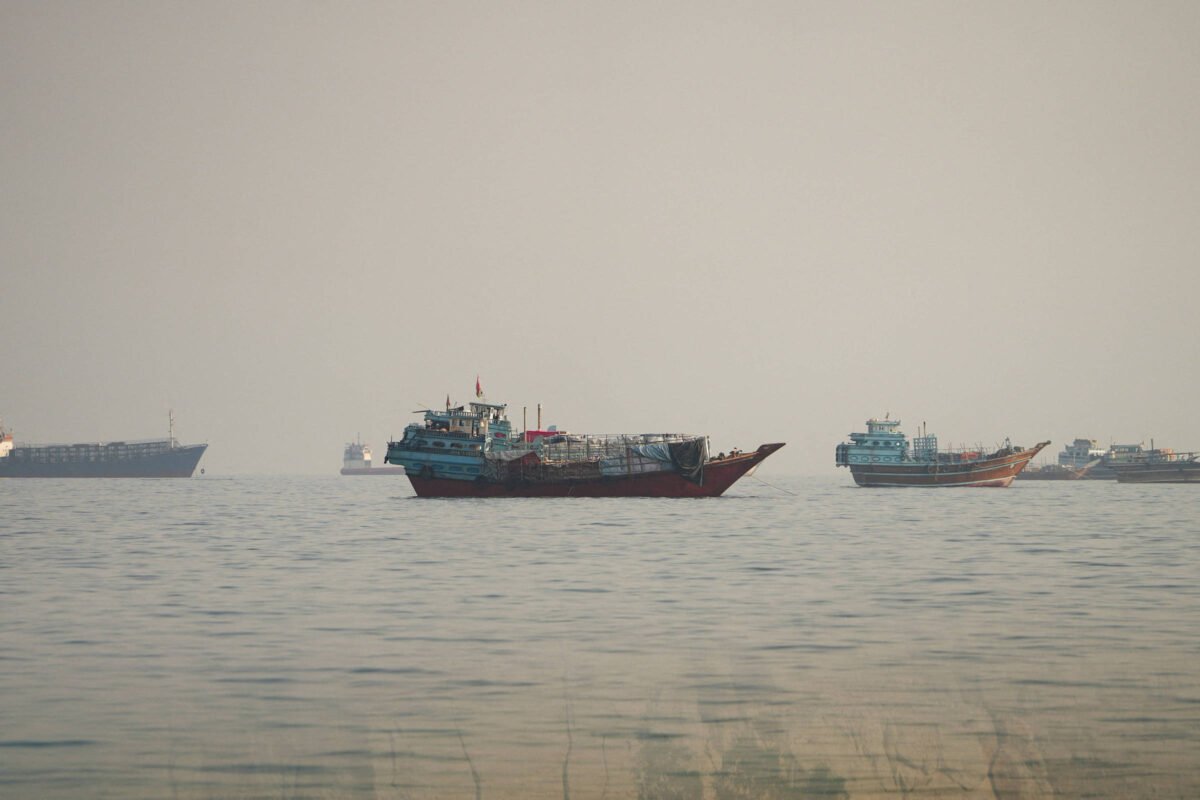
Paralelamente, o crescimento nas exportações do Oriente Médio através do estreito de Hormuz elevou a procura por navios-tanque. Essas operações envolvem frotas estatais que cruzam o estreito de forma clandestina, coletam as cargas e realizam transbordos no golfo de Omã para outras embarcações que aguardam dias no local. O procedimento mantém mais frotas ocupadas e encarece o frete globalmente.
Se o transporte representava de 4% a 7% do custo de entrega do petróleo para compradores chineses anteriormente, essa fatia saltou para uma faixa entre 25% e 30% em outubro.
Esse encarecimento respingou no mercado internacional. Produtores africanos ocidentais e latino-americanos, localizados mais longe dos centros consumidores, adotaram descontos para preservar a competitividade. Em contrapartida, fornecedores do Mar do Norte conseguem comercializar o produto próximo ao valor integral. Esse “prêmio geográfico” ampliou a diferença entre os petróleos mais baratos e os mais caros para cerca de US$ 60 por barril, empurrando o Brent ainda mais para cima.
Geopolítica e medo de novos conflitos
Demanda e frete, contudo, não justificam integralmente a distância entre a cotação do Brent e seu valor justo estimado. O JPMorgan Chase calcula que o preço deveria estar cerca de US$ 20 abaixo do patamar recente. A diferença é explicada pelo terceiro fator: o receio de que novos episódios de violência voltem a paralisar as exportações do Golfo.
Durante o mês de outubro, o Irã atacou ao menos 30 embarcações, registrando o maior volume mensal da guerra com ampla margem. Simultaneamente, rebeldes houthis do Iêmen alvejaram cidades, aeroportos e refinarias sauditas, além do oleoduto Leste-Oeste, recentemente recuperado.
O Morgan Stanley apontou que, no mês encerrado em 22 de outubro, em sete dos oito dias nos quais o Brent oscilou acima de US$ 2,50 por barril, houve divulgação de notícias sobre negociações de paz ou acirramento das hostilidades.
Declarações de Donald Trump sugerindo a possibilidade de novos ataques ao Irã após as eleições legislativas americanas de 3 de novembro mantêm o mercado em alerta. Como o volume de negociações de contratos futuros do Brent está baixo, qualquer aposta na alta ganha peso desproporcional. Um recuo de Trump poderia derrubar os preços rapidamente.
Por outro lado, investidas militares de grande proporção, acompanhadas de fortes reações iranianas e dos houthis, poderiam catapultar o barril para faixas entre US$ 130 e US$ 140, projeta Jim Burkhard, da S&P Global.
Embora a China possua estoques robustos e os países ricos mantenham reservas estratégicas — que seriam acionadas em caso de preços extremos —, a curva de contratos futuros do Brent, as margens de refino e o custo do frete marítimo futuro refletem o temor de que os cortes no abastecimento persistam até 2027. Enquanto em abril os operadores operavam à beira do pânico, o sentimento atual é de maior resignação.
What do you feel about this post?

Like

Love

Happy

Haha

Sad