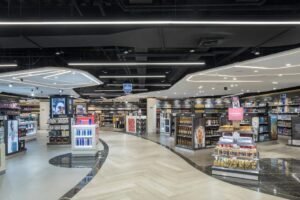
Quem já passou por um aeroporto internacional e até quem não, provavelmente já ouviu falar das lojas identificadas como duty free. A expressão em si sugere uma ideia simples: mercadorias livres de impostos. Todavia, juridicamente, o limbo é mais complexo. Se a mercadoria é vendida dentro do território brasileiro, por que não haveria tributação?
A ausência ou postergação da cobrança tributária nas lojas francas não decorre de uma inexistência absoluta do poder de tributar, mas de um regime jurídico específico, condicionado ao local da operação, à natureza da mercadoria, à sua destinação e à condição do adquirente.
Porém, pelo senso comum, os consumidores acreditam que não há tributos sobre esses produtos, o que pode ser exemplificado nas palavras atribuídas a George Carlin: “O duty free é o único lugar no mundo onde você compra um litro de rum, quatro caixas de cigarros e um Toblerone gigante de três quilos e acha que está cuidando da sua saúde financeira.”
O que é uma loja franca?
Não, não estamos tratando aqui de sinceridade. Uma loja franca (duty free ou free shop) é um estabelecimento comercial, instalado em zonas alfandegadas, autorizado a vender mercadorias nacionais ou estrangeiras com isenção ou suspensão de tributos federais.
O seu funcionamento ocorre quando os produtos são comercializados sem a cobrança de tributos de importação: II, IPI, PIS e Cofins (no caso de itens estrangeiros) ou com isenção equivalente (no caso de nacionais). Isso faz com que os preços fiquem mais baixos que no comércio tradicional.
Onde são encontradas?
Tais lojas podem ser encontradas em aeroportos e portos (zona primária), isto é, nas áreas de embarque e desembarque de viagens internacionais, bem como em cidades de fronteira terrestre, ou seja, em municípios chamados “cidades gêmeas” (municípios afetados pela linha de fronteira internacional que apresentam uma forte integração econômica, social e cultural com uma ou mais localidades de um país vizinho, funcionando no cotidiano quase como uma única aglomeração urbana).
Quem pode comprar e quais os requisitos?
Em aeroportos e portos, as compras são voltadas a passageiros e tripulantes em viagem internacional, exigindo a apresentação do passaporte (ou RG para países do Mercosul) e do cartão de embarque. Há limites de valor e quantidade para as compras (cotas de isenção), sendo que valores que ultrapassam a cota estão sujeitos à tributação especial.
Nas lojas francas terrestres, as regras de acesso e as cotas podem ter especificidades próprias definidas pela Receita Federal.
Como está regulamentada?
A loja franca tem sua base no artigo 15 do Decreto-Lei nº 1.455/1976, que regulamenta a instalação de lojas francas (duty-free) em zonas primárias de portos e aeroportos. O dispositivo permite a comercialização de produtos nacionais ou estrangeiros para passageiros de voos internacionais — seja na entrada, saída ou em trânsito do país — mediante pagamento em moeda nacional ou estrangeira.
Além disso, há o Decreto nº 6.759, de 5 de fevereiro de 2009 que regulamenta a administração das atividades aduaneiras, a fiscalização, o controle e a tributação das operações de comércio exterior (importação e exportação); abrangendo os regimes aduaneiros especiais, infrações e penalidades.
Outra norma de destaque é a Portaria MF nº 122/2008 do Ministério da Fazenda, que dispõe sobre o regime aduaneiro especial de loja franca (duty-free shop) em portos e aeroportos alfandegados. E dentre os principais pontos da Portaria MF nº 112/2008, destaca-se:
a) A autorização para operar o regime em portos e aeroportos pode ser outorgada à empresa selecionada pela administração do local (conforme alterações posteriores, como a Portaria MF nº 563/2013). b) As compras em lojas francas de portos e aeroportos possuem limite de isenção de tributos (atualmente fixado em US$ 1 mil para compras realizadas no duty free do primeiro aeroporto de desembarque do país).
Há, ainda, a Instrução Normativa RFB nº 2.075/2022 dispõe sobre o Regime Aduaneiro Especial de Loja Franca (duty free e free shops) em portos, aeroportos e em fronteiras terrestres.
Vale mencionar que o prazo das mercadorias é uniformizado, logo há a permanência de mercadorias admitidas no regime em 1 ano, prorrogável por igual período. Existe a possibilidade da entrega no desembarque, logo, o viajante internacional que chega ao país pode optar pelo serviço de entrega de mercadorias (conforme as regras e etapas regulamentadas).
Diante disso, compreende-se que não devemos tratar duty free como sinônimo de “qualquer loja dentro de aeroporto”; que a localização no aeroporto, por si só, não torna uma loja duty free, pois para isso se faz necessário o enquadramento no regime jurídico próprio.
Não incidência, isenção ou suspensão?
Quando tratamos de mercadorias estrangeiras, o Decreto-Lei nº1.455/1976 estabelece que a mercadoria importada diretamente pela loja franca permanece com suspensão do pagamento dos tributos até a venda. Logo, não é correto simplesmente dizer que “não existe imposto”, uma vez que há uma suspensão vinculada ao regime.
Contudo, quando tratamos de mercadoria nacional a situação é diferente, pois o §3º do artigo 15 do mesmo decreto-lei, prevê que produtos nacionais destinados às lojas francas saiam do estabelecimento industrial ou equiparado com isenção de tributos.
Portanto, este artigo apresenta uma constatação salutar: O chamado duty free reúne tratamentos tributários juridicamente distintos sob uma mesma expressão comercial. E isso é muito mais sofisticado do que simplesmente afirmar que “não há impostos”.
Por que o estado abre mão da tributação?
Creia, não é por generosidade, mas sim por uma estratégia. Afinal, trata-se de uma renúncia fiscal planejada na qual o governo abdica de arrecadar impostos na venda direta dos produtos esperando recuperar esse valor indiretamente por meio do crescimento da economia local.
Tal estratégia tem seus pilares fincados em fatores considerados essenciais, como:
a) Fomento ao turismo e comércio local: As lojas francas funcionam como fortes atrativos. O fluxo de viajantes gerado por esses estabelecimentos movimenta hotéis, restaurantes, transportes e outros serviços locais que são tributados normalmente. b) Fixação de riqueza nas fronteiras: Em regiões de fronteira terrestre, a ausência de impostos pode evitar que o consumidor brasileiro cruze a linha divisória para comprar exclusivamente no país vizinho. Isso mantém o dinheiro circulando e gerando empregos dentro do território nacional. c) Geração indireta de tributos: Embora o produto importado ou nacional vendido na loja franca saia com isenção ou suspensão de impostos, a operação dessas empresas gera empregos diretos e indiretos. Os funcionários contratados consomem no comércio local, as empresas pagam outros encargos e a receita operacional ativa a economia, compensando a renúncia inicial. d) Competitividade internacional: Aeroportos e portos são áreas de trânsito global. Se o Brasil cobrasse a carga tributária padrão nessas áreas, os viajantes simplesmente optariam por fazer suas compras nos terminais de outros países com regimes fiscais mais favoráveis.
Ou seja, falar que o duty free é uma área onde o governo simplesmente não cobra imposto é uma afirmação equivocada, pois trata-se de uma área submetida a um regime jurídico específico e a controle estatal.
A mercadoria ou a destinação?
Imagine a seguinte situação:
Um perfume estrangeiro entra no Brasil. Se for vendido normalmente no mercado brasileiro, estará submetido ao regime tributário aplicável à importação e à circulação da mercadoria. Entretanto, se admitido no regime de loja franca e comercializado dentro das condições legais, recebe tratamento tributário diferenciado.
Eis que surge então a pergunta:
a) O benefício está na mercadoria? Não exatamente. b) Está no estabelecimento? Também não exclusivamente.
Logo, a resposta mais elucidativa seria que está na operação jurídica submetida ao regime especial e na destinação da mercadoria.
A própria Receita Federal explica que as mercadorias estrangeiras permanecem com suspensão do pagamento de tributos enquanto submetidas ao regime, sendo que, após a comercialização nas condições estabelecidas, a suspensão é convertida em isenção.
Esse mecanismo demonstra que o benefício está relacionado à operação submetida ao regime aduaneiro especial, e não a uma suposta “qualidade tributária” permanente da mercadoria.
O limite do benefício
Então, se o duty free é isento, o viajante pode trazer qualquer quantidade de mercadorias para o Brasil sem pagar tributos? A resposta é não.
A Receita Federal estabelece cotas e limites para as compras realizadas nas lojas francas. Atualmente, o viajante que chega ao Brasil possui uma cota adicional de isenção de US$ 1 mil para compras realizadas no free shop do primeiro aeroporto de desembarque do país.
O que exceder a cota pode ser tributado conforme o regime aplicável. Portanto, a desoneração não é absoluta, posto que é condicionada pelo próprio regime jurídico que a institui.
Conclusão
Observa-se que o duty free não representa um espaço de ausência do Direito Tributário. É justamente o contrário: sua existência depende de uma sofisticada construção normativa que disciplina quando, como e em que condições determinados tributos deixam de ser exigidos.
Portanto, mais do que uma facilidade oferecida ao viajante, a loja franca constitui instrumento de política aduaneira e tributária, no qual a desoneração fiscal está condicionada à finalidade, à circulação internacional de pessoas e mercadorias e ao cumprimento de rigorosos mecanismos de controle.
What do you feel about this post?

Like

Love

Happy

Haha

Sad