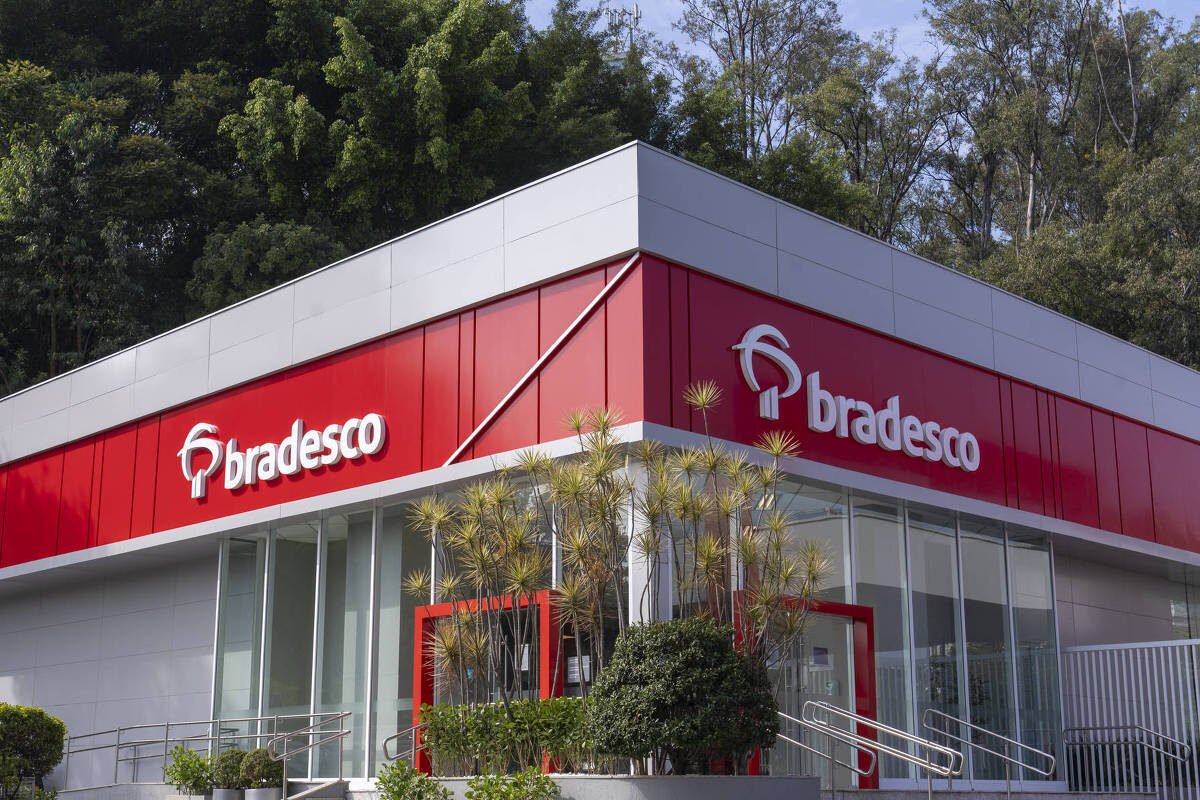
O programa Desenrola 3, promovido pelo governo federal para adquirir carteiras inadimplentes de instituições financeiras com um desconto mínimo de 90%, está longe de ser a principal aposta do Bradesco. A declaração foi dada pelo CEO Marcelo Noronha nesta sexta-feira (23), durante a apresentação do balanço financeiro da instituição.
“Sempre olhamos para todos os programas, o pessoal está analisando aqui, mas até agora a equipe não deu mérito para ter um engajamento alto nisso. Então, ele não é nossa prioridade porque você tem outros movimentos do próprio mercado, que você pode fazer isso”, disse Noronha. De acordo com o dirigente, o banco não tem o hábito de negociar e vender carteiras de crédito.
Cenário de inadimplência e economia
O indicador de atrasos superiores a 90 dias do Bradesco encerrou setembro em 4,6%. O patamar representa uma alta de 0,3 ponto percentual em relação a junho e um acréscimo de 0,5 ponto na comparação em um intervalo de 12 meses.
Conforme explicou o executivo, parte desse avanço ocorreu em linhas voltadas para micro, pequenas e médias empresas (MPMEs) amparadas por garantias do governo federal. Nesses casos, o prazo até a efetiva quitação da garantia após o episódio de inadimplência costuma ser mais dilatado.
Outros fatores apontados como impulsionadores dos atrasos incluem a desaceleração da atividade econômica e o elevado comprometimento da renda das famílias. Para o ano de 2027, a instituição projeta um avanço de 1% no Produto Interno Bruto (PIB), enquanto o mercado financeiro estima alta de 1,83% para 2026.
“Nós, obviamente, não estamos de fora do mercado brasileiro. Estamos aqui dentro. Então, de uma forma geral, o mercado tem pressão no índice de inadimplência e tem pressão no índice de crédito. Agora, quando você olha para das carteiras, você vai ver um mix diferente do que se tinha anos atrás, que é um mix mais seguro”, afirmou Noronha.
Lucro e estratégia corporativa
Diante de uma postura mais cautelosa na distribuição de recursos, o Bradesco conteve despesas e elevou o lucro no terceiro trimestre. O resultado líquido alcançou R$ 7,1 bilhões, o que representa um acréscimo de 0,8% frente ao trimestre anterior e de 14,6% em base anual, conforme relatório divulgado na quinta-feira (22). O montante ficou alinhado à média das previsões de analistas consultados pela Bloomberg, que esperavam R$ 7,116 bilhões.
Sob a gestão de Noronha, que assumiu o comando em novembro de 2023, o banco busca retomar os patamares de rentabilidade anteriores à pandemia. Naquela época, o retorno sobre o patrimônio líquido médio (ROAE) superava 20% — atualmente, o índice está em 16%.
Para alcançar essa meta, a instituição promoveu alterações estruturais internas, trocou membros da diretoria, investiu em tecnologia, reduziu o tamanho da rede física e remodelou seu portfólio para priorizar ativos mais rentáveis e com menor exposição ao risco.
“Temos tração comercial, capacidade comercial e a gente cresce onde de a gente e se propôs a crescer. Não queremos crescer em crédito pessoal sem garantia, por exemplo”, afirmou Noronha.
O executivo também demonstrou otimismo quanto à expansão nos próximos trimestres, avaliando que os ganhos serão suficientes para absorver o crescimento das perdas com créditos em atraso.
“Vejo um horizonte de maior pressão de crédito, de custo de crédito e um índice de inadimplência um pouco maior, mas eu tenho uma segurança aqui que a nossa carteira é uma carteira muito mais controlada do que o mercado. Isso não significa que não se tenha lucro suficiente para pagar”, disse Noronha.
What do you feel about this post?

Like

Love

Happy

Haha

Sad