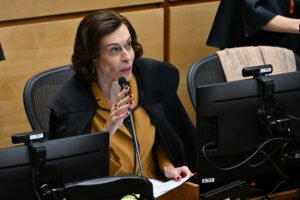
A sanção da Lei Complementar 236/2026 promoveu a maior transformação já vista no Código Tributário Nacional (CTN). Para a ministra Regina Helena Costa, do Superior Tribunal de Justiça, a medida funcionou como um verdadeiro sopro de modernidade na legislação de 1966, alinhando-as diretamente às demandas da tributação moderna.
A magistrada comentou sobre o tema durante sua participação no evento “Tributaristas Cariocas Itinerante”, realizado na Faculdade de Direito da Universidade de Brasília. Ela integrou a comissão de juristas do Senado responsável por elaborar o anteprojeto original, ressaltando que as modificações feitas no Congresso preservaram a essência da proposta inicial, priorizando a queda de processos judiciais e a adoção de métodos alternativos para solucionar impasses.
“O Código Tributário Nacional, que tem 60 anos, já estava um pouco defasado. Então ele recebe, pela Lei Complementar 236, um sopro de juventude. Ele acaba tendo comandos que sintonizam a legislação a parâmetros da tributação contemporânea”, afirmou a ministra.
Regina Helena classificou o avanço como histórico. “A redução de litigiosidade e a promoção de instrumentos de solução extrajudicial de conflitos não eram ideias que existiam nos anos 60. Por isso ela traz um grande impacto na qualidade das relações entre Fisco e contribuinte.”
Mediação, arbitragem e tribunais superiores
Entre as principais novidades da LC 236/2026 estão os novos mecanismos de resolução de conflitos. O artigo 171-B introduziu a mediação tributária, permitindo a atuação de um terceiro imparcial para facilitar acordos. Já o artigo 171-A implementou a arbitragem, uma demanda antiga do setor que incorporou as diretrizes da Lei de Arbitragem.
Outro avanço relevante é a obrigatoriedade de que entendimentos vinculantes do STJ e do Supremo Tribunal Federal sejam integralmente seguidos pelas administrações tributárias. A ministra pontuou que a medida elimina o retrabalho e traz eficiência ao sistema. “Isso não tem mais sentido. Se a administração tributária está vinculada ao que foi decidido e já se decidiu a favor do contribuinte, não há o que fazer.”
A magistrada reforçou que o mecanismo “impede retrabalho, trabalho inútil, reiterado. Impede as administrações de continuarem exigindo dos contribuintes comportamentos em relação aos quais já estão exonerados por decisões de tribunais superiores.”
Limites para multas e prazos
A nova lei também focou no direito sancionador, estabelecendo tetos e limites para a aplicação de multas tributárias e aduaneiras no país, situação antes considerada caótica pela divergência de regras regionais. Os novos parâmetros constam no artigo 142.
Os estados e municípios ganharam um prazo de dois anos para adaptar suas legislações locais às novas diretrizes, que incluem a criação de um regime voltado à atenuação de penalidades. “Isso é muito importante para todas as legislações: essa possibilidade de, não obstante punido, o contribuinte poder atenuar o impacto da sanção dependendo da conduta mais colaborativa em relação ao Fisco.”
“Espero que funcione bem. As ideias foram sempre buscar uma melhor qualidade nas relações Fisco-contribuinte. As relações tributárias precisavam de um avanço, de ter mais instrumentos para buscar a resolução de conflitos, mais garantias para o contribuinte, e de uniformizar as leis tributárias do país”, concluiu a ministra.
What do you feel about this post?

Like

Love

Happy

Haha

Sad